

جدول المحتويات
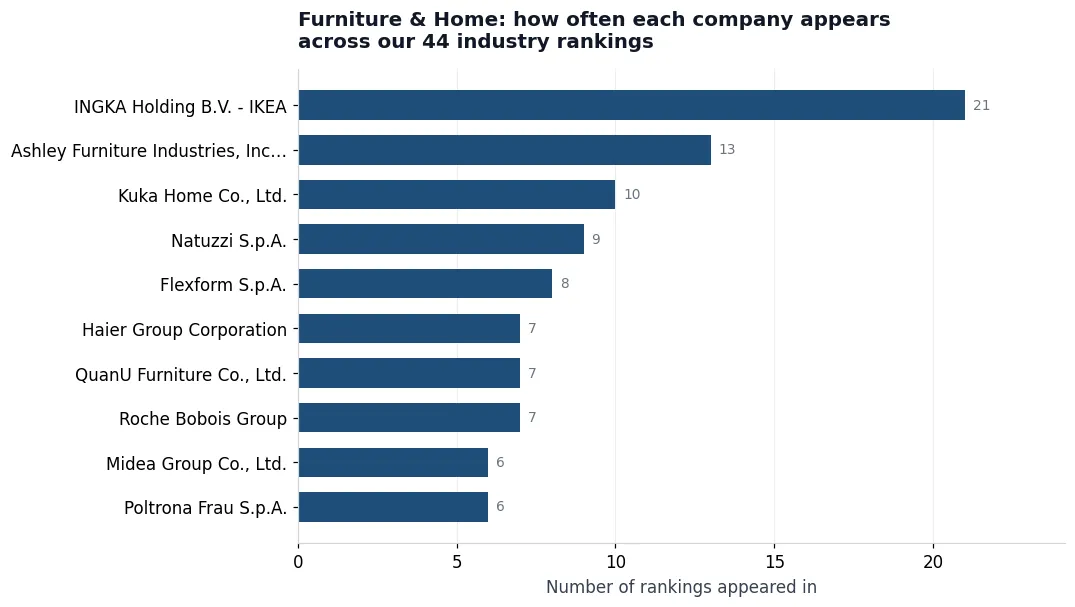
تظهر ايكيا في 21 من أصل 44 تصنيفًا للأثاث والمنزل نتابعها. ثاني أكثر الشركات تكرارًا في القوائم، آشلي للأثاث، تظهر في 13. بعد ذلك تنخفض الأعداد بسرعة: 10، 9، 8، 7. هذا التوزيع هو الحقيقة الأكثر فائدة حول هذه الفئة، وهو غير مرئي من أي من تلك القوائم الـ 44.
النتائج الرئيسية في لمحة
تظهر ايكيا 21 مرة
أكثر من نصف تصنيفات الفئة الـ 44. يأتي اتساعها من التكامل في التجزئة، وليس من حجم التصنيع.
المركز الثاني ينخفض إلى 13
آشلي للأثاث، ثم 10، 9، 8، 7 — ينخفض التوزيع بسرعة بعد المتصدر.
دولتان، نصف المجال
تهيمن الولايات المتحدة (57) والصين (54)؛ ويتركز حضور إيطاليا في التنجيد عالي التصميم.
العلامة الخاصة غير مرئية
تصل حصة كبيرة من الحجم إلى المستهلكين تحت أسماء تجار التجزئة، لذا لا يلتقط أي تصنيف قاعدة التصنيع الحقيقية.
شذوذ ايكيا
تعني بصمة القائمة المكوّنة من 21 قائمة أن ايكيا تُعتبر لاعباً موثوقاً في واحد وعشرين فئة شراء منفصلة — أثاث غرف المعيشة القابل للتفكيك، وأنظمة غرف النوم، ووحدات التخزين، والمنسوجات، وتجهيزات المطابخ، وما إلى ذلك. ولا يظهر سوى عدد قليل جداً من المصنّعين عبر هذا النطاق. فمعظم صانعي الأثاث، بمن فيهم من تتجاوز إيراداتهم تسعة أرقام، متخصصون: يصنعون الأرائك، أو يصنعون مقاعد المكاتب، أو يصنعون المراتب، ولا يصنعون الثلاثة جميعاً.
اتساع ايكيا هو نتيجة التكامل الرأسي في التجزئة وليس نتيجة حجم التصنيع. فالشركة بائعة أولاً، ما يعني أن كل فئة منتجات تقرر تخزينها تصبح فئة يمكن تصنيفها فيها. وهذا موقع تنافسي مختلف جوهرياً عن موقع مصنع يورّد مقاعد منجدة لثلاثة تجار تجزئة.
لماذا لم يتوحد قطاع الأثاث أبداً
ثلاث خصائص اقتصادية تُبقي هذه الصناعة مجزأة. فالشحن مكلف نسبةً إلى قيمة المنتج، لذا يُصنع الأثاث قرب المكان الذي يُباع فيه. وتفضيلات التصميم محلية على نحو لا تنطبق عليه، مثلاً، مواصفات أشباه الموصلات. والمنتجات ضخمة الحجم لكنها ليست صعبة تقنياً، ما يحدّ من الميزة التي يمكن لمصنّع كبير أن يكسبها على منافس إقليمي كفؤ.
والنتيجة فئة لا تزال فيها 44 تصنيفاً تضم 438 مركزاً غير قادرة على وصف قاعدة توريد موحّدة. فكل مركز تقريباً قابل للمنافسة عليه من قِبل شركة لم يسمع بها المشتري قط.
من يتكرر عبر القوائم
الوجود الإيطالي هنا — إذ يظهر كل من Natuzzi وFlexform مرارًا — يستحق التوقف عنده. تتنافس شركات الأثاث الإيطالية عالميًا في شريحة يكون فيها الحجم أقل ما يهم: التنجيد عالي التصميم. وهذا موقف استراتيجي متعمد، وليس مصادفة تاريخية.
دولتان تورّدان ما يقارب نصف الفئة
تستحوذ الولايات المتحدة والصين معًا على نحو ربع الشركات المصنفة في هذه الفئة، لكن موقعهما مختلف بنيويًا. تتركز المشاركات الأمريكية في العلامات التجارية وتجار التجزئة؛ بينما تتركز المشاركات الصينية في التصنيع، لا سيما في الفئات الفرعية للمنسوجات المنزلية والإضاءة والتخزين. فالمشتري الذي يسعى إلى التحول من علامة تجارية أمريكية إلى مصنّع صيني لا يقوم باستبدال مكافئ.
ألمانيا واليابان، بـ15 و14 شركة على التوالي، ممثلتان تمثيلًا مفرطًا نسبيًا مقارنة بالحضور العام لصناعتي الأثاث فيهما. وتركز كلتاهما في أنظمة المطابخ والتجهيزات — وهي فئة فرعية تحظى فيها تفاوتات الهندسة بأهمية، وتحتفظ فيها العلامات التجارية العالمية بمكانتها منذ عقود.
المنافس الذي لا يصنفه أحد
هناك عامل بنيوي غائب عن كل قائمة في هذه الفئة: العلامات التجارية الخاصة لتجار التجزئة. فحصة كبيرة من حجم الأثاث والمنسوجات المنزلية في أمريكا الشمالية وأوروبا تنتجها مصانع تصل منتجاتها إلى المستهلكين تحت اسم أحد تجار التجزئة، ونادرًا ما تحتفظ تلك المصانع بموقع علامة تجارية في أي قائمة.
النتيجة هي أن تصنيفاتنا، وكل تصنيف مماثل، تقلل بشكل منهجي من حقيقة تركّز القاعدة التصنيعية في هذه الصناعة. فالشركات التي تظهر في أغلب الأحيان هي تلك التي تمتلك علامات تجارية موجّهة للمستهلكين. أما الشركات التي تنتج أكبر قدر من المنتجات فغالباً ما تكون غير مرئية، ويُعثر عليها عبر قوائم المصنّعين بدلاً من قوائم العلامات التجارية — ولهذا نحتفظ بالقائمتين معاً.
كيفية استخدام هذه الفئة عند التوريد
الدرس العملي المستخلص من 438 مركزاً مصنّفاً هو أن عمق الخيارات يتفاوت تفاوتاً هائلاً بحسب الفئة الفرعية. ففي المقاعد المنجّدة والأثاث الخشبي، توفّر البدائل وفير. أما في تجهيزات المطابخ وأنظمة التجهيزات الصحية وأجهزة المنزل الذكي، فيضيق المجال إلى حفنة من الأسماء المتكررة — الأسماء نفسها التي تظهر في قائمة تلو الأخرى.
ابدأ من القوائم الفردية بدلاً من هذا المحور:home-textiles-fabrics-brands, home-textiles-fabrics-suppliers, living-room-furniture-brands, living-room-furniture-factory.
أسئلة المشترين حول هذه الفئة
كم عدد تصنيفات الأثاث والمنزل التي تحتفظ بها VerityRank؟
44 تصنيفاً تضم 438 مركزاً مصنّفاً، تغطي الأثاث والمنسوجات المنزلية والإضاءة والتخزين وتجهيزات المطابخ والحمامات ومنتجات الحيوانات الأليفة. ويُحتفظ بكل منها على حدة للعلامات التجارية وللمصنّعين.
لماذا تظهر IKEA في هذا العدد الكبير من التصنيفات؟
تظهر ايكيا في 21 من أصل 44 قائمة في هذه الفئة. وينبع انتشارها الواسع من التكامل مع قطاع التجزئة بدلاً من حجم التصنيع — فبما أن ايكيا تحدد فئات المنتجات التي تطرحها للبيع، فإن كل قرار تتخذه ينشئ فئة تتمتع فيها بموقع سوقي.
هل صناعة الأثاث مُجمَّعة؟
لا، وبياناتنا تُظهر السبب. فتكلفة الشحن نسبةً إلى قيمة المنتج، وتفضيلات التصميم المحلية، والحواجز التقنية المنخفضة، كلها تصب في مصلحة الإنتاج الإقليمي على حساب التجميع العالمي. وحتى عبر 438 مركزاً مصنفاً، تظهر معظم الشركات في قائمة واحدة أو قائمتين فقط.
البيانات الكامنة وراء هذا التحليل
كيفية قراءة هذه البيانات
ملاحظة منهجية
تكلفة الشحن نسبةً إلى قيمة المنتج، وتفضيلات التصميم المحلية، والحواجز التقنية المنخفضة، كلها تصب في مصلحة الإنتاج الإقليمي — ولهذا لم تشهد هذه الفئة تمركزًا قط.
التصنيفات والتحليلات ذات الصلة
يستند كل مقال إلى مجموعة البيانات نفسها. وتتعمق هذه الصفحات في تصنيفات محددة:
المنسوجات والأقمشة المنزلية — العلامات التجارية
أكبر فئة فرعية في الأثاث والمنزل.
أثاث غرف المعيشة — العلامات التجارية
أقوى موقع لـ IKEA في تصنيفاتنا.
العلامات التجارية للمراتب
فئة فرعية تحتفظ فيها الشركات المصنّعة الإقليمية بمعظم المواقع.
مؤشر المصنّعين لجميع الصناعات
كل مصنّع نتابعه، عبر 213 صناعة.
يحتفظ VerityRank بـ 426 تصنيفًا صناعيًا تغطي 1,506 شركة موثّقة و10,933 موقعًا مصنّفًا. كل رقم في هذا المقال مستمد من تلك المجموعة من البيانات.