VerityRank

أفضل 10 مصنعين وموردي مركبات تجارية

الرئيسيةشركات تصنيع معدات النقلأفضل 10 مصنعين وموردي مركبات تجارية
آخر تحديث: سبتمبر 2026·بواسطة فريق أبحاث VerityRank·المنهجية

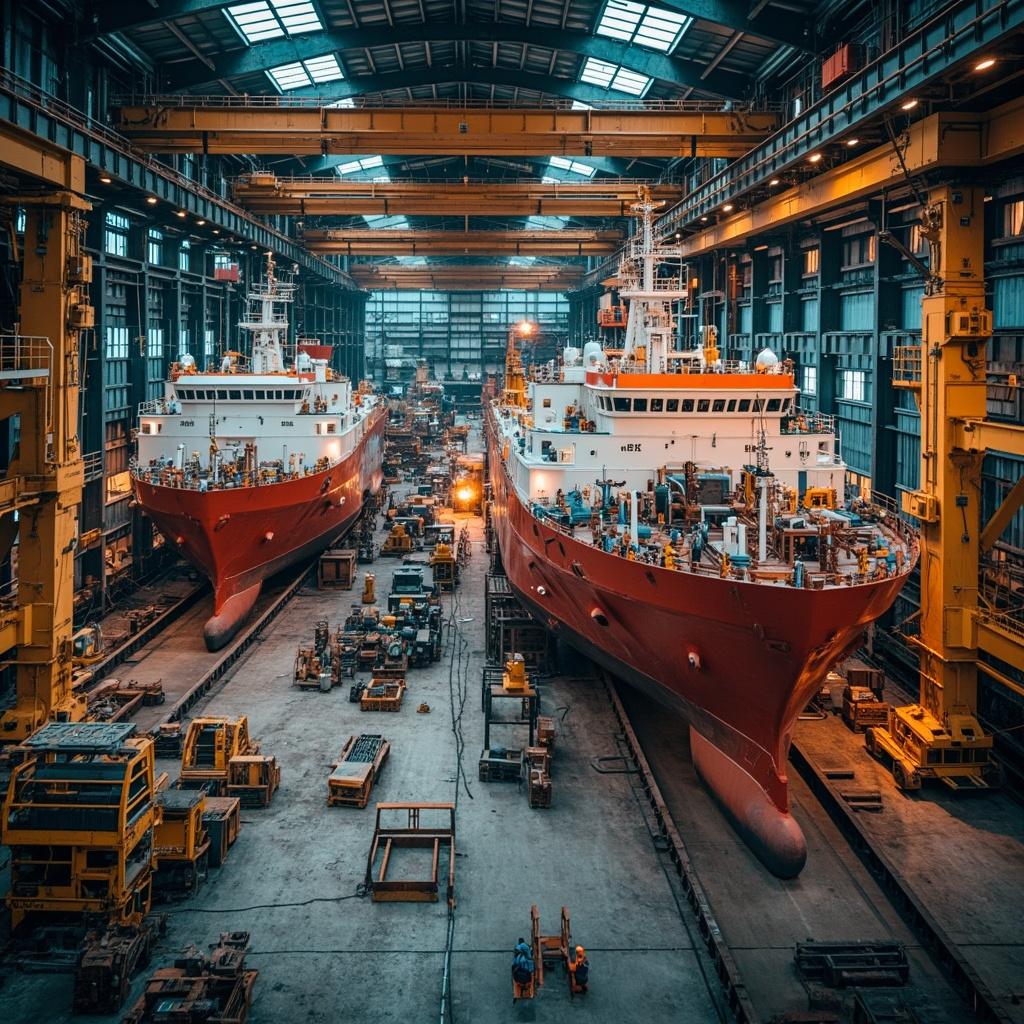
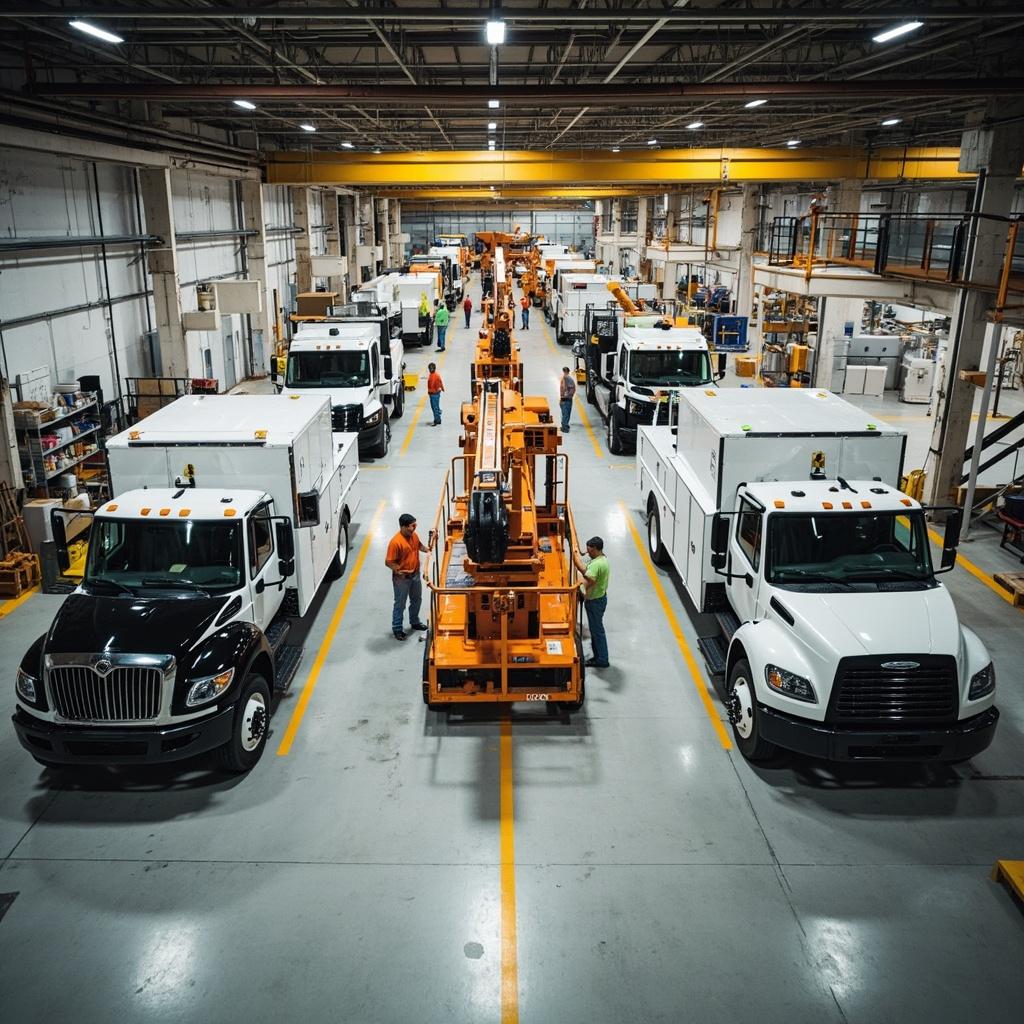
داخل أكثر مصانع الشاحنات تقدماً في العالم، لم تعد الميزة التنافسية تُقاس بقوة الأحصنة — بل تُقاس بمكابس الكبس، وروبوتات اللحام، وخطوط البطاريات، والقدرة على تصنيع شاحنة داخل الجدران الجمركية لثلاث قارات في آن واحد. بلغ سوق الشاحنات الثقيلة العالمي في 2025 نحو 308 مليار دولار أمريكي، متجهاً نحو 475 مليار دولار بحلول 2035، والشركات المصنعة التي تسيطر عليه هي احتكار قليل ومتقلص: فشركة Daimler Truck وVolvo Group وTraton وPACCAR وحدها تسيطر على حوالي 99.9% من مبيعات الشاحنات من الفئة 8 في أمريكا الشمالية، وأفضل خمس علامات تجارية أوروبية تحتفظ بـ 89.4% من سوق المركبات الثقيلة في الاتحاد الأوروبي. وما يميز هذه العمالقة عن غيرها ليس التسويق بالعلامة التجارية بل التصنيع ذو الأصول الثقيلة — مصانع مملوكة للكبس واللحام والطلاء والتجميع، ومحركات ومحاور ذاتية التصنيع، وعلى نحو متزايد البطاريات وخلايا الوقود.

سباق التسلح الجديد هو في المكونات والتوطين. تستثمر Daimler Truck وPACCAR وAccelera التابعة لشركة Cummins بشكل مشترك 2-3 مليار دولار في Amplify Cell Technologies، وهو مصنع بطاريات LFP بقدرة 21 جيجاواط/ساعة في ولاية ميسيسيبي سيزود الشاحنات الكهربائية لأمريكا الشمالية اعتباراً من 2027؛ وتنفق Volvo Group مليار دولار على مصنع جديد للشاحنات الثقيلة في المكسيك للحفاظ على الإنتاج داخل مناطق التجارة الحرة؛ وافتتحت Scana التابعة لشركة Traton أول مصنع مملوك بالكامل لها في الصين بمدينة روجاو أواخر عام 2025. في ظل الرسوم الجمركية بموجب المادة 232 البالغة 25% على الشاحنات المستوردة، ستنجح الشركات المصنعة التي تتمتع بحضور محلي عميق في أمريكا الشمالية وأوروبا وآسيا — فقد تحول مبدأ "اصنع حيث تبيع" إلى شرط للبقاء وليس خياراً استراتيجياً.

إطار التقييم
يقيّم VerityRank الشركات المصنعة للمركبات التجارية وفق أربعة أبعاد موزونة مصممة للصناعات الثقيلة:
• حجم الإنتاج والمرافق (30%): عدد وسعة مصانع الكبس واللحام والطلاء والتجميع ومجموعات نقل الحركة المملوكة، إضافة إلى حجم الإنتاج السنوي للمركبات
• التكامل الرأسي والتحكم في سلسلة التوريد (30%): المحركات وناقل الحركة والمحاور والبطاريات وأنظمة خلايا الوقود ذاتية التصنيع، وعمق تصنيع المكونات داخلياً
• الحضور العالمي والتوطين (20%): دول التصنيع، ومجموعات الإنتاج المقاومة للرسوم الجمركية، وشبكات التجميع الإقليمية التي تخدم الطلب المحلي
• ريادة التكنولوجيا والامتثال (20%): أنظمة نقل الحركة خالية الانبعاثات، والتصنيع الرقمي، والمنصات الجاهزة للقيادة الذاتية، إضافة إلى الموقف من الامتثال لمعايير الانبعاثات

إخلاء مسؤولية: يتم إعداد التصنيفات استناداً إلى التقارير السنوية المتاحة للجمهور، وإفصاحات المستثمرين، وأبحاث السوق، والتغطية الصحفية الصناعية لفترة 2025-2026. تعكس الأرقام المالية أحدث سنة مالية معلنة عن كل مجموعة؛ وتتطور بيانات التصنيع باستمرار مع التوسعات المعلنة.

مصادر البيانات: يعتمد هذا التصنيف على التقارير السنوية للشركات وإفصاحات المستثمرين، ودراسات سوق الشاحنات الثقيلة من Global Market Insights، وإعلانات مصانع الشركات، والتغطية الإخبارية الصناعية. Global Market Insights - Heavy Duty Trucks Market, PACCAR 2025 Annual Report, Daimler Truck, Iveco Group.

أفضل 10 تصنيفات

2026.09 إصدار
1
Daimler Truck

Daimler Truck Holding AG

Daimler Truck هي أكبر شركة مصنّعة للمركبات التجارية في العالم من حيث الإيرادات، وهو الموقع الذي دافعت عنه منذ انفصالها في عام 2021 عن مجموعة Daimler السابقة لسيارات الركاب. باعت الشركة المقيمة في شتوتغارت ما يقارب 423,000 شاحنة وحافلة في عام 2025، وحققت إيرادات مجموعتها 49.4 مليار يورو وسجلت أرباحاً تشغيلية معدلة (EBIT) بقيمة 3.8 مليار يورو بهامش عائد على المبيعات بلغ 7.8%، مستوعبةً تراجعاً دورياً في الطلب على شاحنات الفئة 6-8 في أمريكا الشمالية وانكماشاً حاداً بنسبة 15% في تسجيلات الشاحنات المتوسطة والثقيلة في أوروبا. تمتد محفظتها لتشمل Mercedes-Benz Trucks وFreightliner وWestern Star وFUSO وThomas Built Buses، مما يمنحها أوسع تغطية جغرافية ومقطعية في الصناعة، من شاحنات FUSO الخفيفة العملية إلى جرارات الخطوط الطويلة الفاخرة من الفئة 8.

نقاط القوة: حصة سوقية تحتل المرتبة الأولى أو الثانية في كل سوق رئيسي تقريباً للشاحنات الثقيلة والمتوسطة، بما في ذلك موقع مهيمن في قطاع الفئة 8 عالي الهامش في أمريكا الشمالية من خلال Freightliner وWestern Star؛ استراتيجية منصات عالمية تشارك هياكل وبنى أنظمة نقل الحركة عبر خمس علامات تجارية، مما يقلل تكاليف الهندسة والمشتريات؛ تشكيلة مبكرة للانبعاثات الصفرية تقودها الشاحنة الكهربائية بالبطارية eActros 600 (مدى 500 كم) وجرارات خلايا الوقود بالهيدروجين المطورة بالتعاون مع Volvo وToyota عبر cellcentric؛ شبكة قطع غيار وخدمات ضخمة تمتد عبر أكثر من 150 دولة تخفف من تقلبات الأرباح عندما تتراجع دورات الشاحنات الجديدة؛ تصنيفات ائتمانية استثمارية A-/A-2 من S&P Global، مما يعكس قوة الميزانية العمومية وسجل طلبات يبلغ حوالي 425,000 وحدة مع بداية عام 2026.

نقاط الضعف: التعرض لسوق الفئة 6-8 شديد الدورية في أمريكا الشمالية، حيث أدى انخفاض الصناعة بنسبة 5% في عام 2025 إلى ضغط التدفق النقدي الحر وفرض برنامج إعادة الهيكلة "Cost Down Europe" المستهدف توفير مليار يورو سنوياً بحلول عام 2030؛ اعتماد كبير على الاتحاد الأوروبي لتحقيق الأرباح في وقت تراجعت فيه الطلب على الشاحنات الأوروبية بنسبة 15%، مما يترك الأرباح القريبة المدى عرضة لتقلبات الطلب الناتجة عن التنظيمات؛ منحنى تكاليف الشاحنات الكهربائية ما زال في مرحلة مبكرة، إذ تتطلب الشاحنات الثقيلة الكهربائية بالبطارية دعماً مالياً كبيراً وبنية تحتية لشحن الأسطول لتكون قادرة على المنافسة من حيث التكلفة الإجمالية للملكية.

العلامة التجارية

Daimler Truck

التأسيس

1896

القوى العاملة

110,164

التغطية

أكثر من 150 دولة

المرافق

أكثر من 40 موقعًا للإنتاج والتجميع في ألمانيا والولايات المتحدة والمكسيك واليابان والهند وتركيا

المقر الرئيسي

ألمانيا

السوق

FRA: DTG

فئات المنتجات الرئيسية
علامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآليةعلامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآلية
2
Volvo Group

AB Volvo

مجموعة فولفو هي المصنع الأوروبي الأكثر ربحية للمركبات التجارية بكامل طيفها، والمعيار العالمي في سلامة الشاحنات وبيئة العمل الوقائية ومجموعات نقل الحركة الموفرة للوقود. حققت المجموعة، التي يقع مقرها في غوتنبرغ، مبيعات صافية بلغت 479.2 مليار كرونة سويدية في عام 2025 (حوالي 43 مليار يورو) بهامش تشغيلي معدل قدره 10.7%، وهو أفضل ربحية بين كبار مصنّعي الشاحنات في العالم، وسلّمت 202,911 شاحنة جديدة بالإضافة إلى 53,800 آلة إنشائية. وتمنحها علاماتها التجارية — شاحنات فولفو ورينو للشاحنات وماك للشاحنات — مواقع قيادية في أوروبا وإسكندنافيا وأمريكا الشمالية، في حين توفر فولفو بينتا أنظمة القدرة البحرية التجارية والصناعية، وتقدم فولفو للخدمات المالية التمويل لعملاء الأساطيل في جميع أنحاء العالم.

نقاط القوة: هامش تشغيلي رائد في الصناعة يبلغ 10.7%، مدعوم بالتسعير المتميز وإيرادات ما بعد البيع القوية ونموذج أعمال منضبط قائم على الخدمات؛ التشكيلة الأكثر تقدمًا من الشاحنات خالية الانبعاثات في الإنتاج التجاري، بما في ذلك طرازات فولفو FH وFM وFMX الكهربائية التي سُلّمت في أوروبا وأمريكا الشمالية قبل المنافسين؛ تكامل رأسي عميق مع مجموعات نقل الحركة والمقصورات والهياكل المملوكة، إضافة إلى قاعدة تصنيع تغطي 18 دولة وشبكة عالمية تضم عشرات الآلاف من الموردين؛ سمعة رائدة في فئتها في مجال السلامة وراحة السائق تمكّنها من فرض تسعير متميز في المنطقة التي تكون فيها منضبطة التكلفة الإجمالية للملكية (TCO) الأشد صرامة؛ شراكات استراتيجية مثل مشروع خلايا الوقود cellcentric مع دايملر شاحنات وتويوتا، بالإضافة إلى مشاريع مشتركة لبنية تحتية للشحن في أمريكا الشمالية.

نقاط الضعف: التعرض لضعف سوق الشاحنات الأوروبي في عام 2025، حيث انخفضت عمليات تسجيل الشاحنات الثقيلة بنحو 15% وأثّر ذلك على الإيرادات في قارئها الأم؛ تراجع نشاط معدات البناء، مع انخفاض تسليمات قطاع فولفو للمعدات الإنشائية في الربع الرابع بنسبة 46% بعد تصفية الاستثمار في SDLG (شاندونغ لينغونغ) وضعف الطلب في أمريكا الشمالية والجنوبية؛ ضغط التعريفات الجمركية وتكاليف المواد الخام على نظام التصنيع التابع لماك للشاحنات في الولايات المتحدة، مما يضغط على الهوامش في أهم سوق فردية لديها.

العلامة التجارية

Volvo Group

التأسيس

1927

القوى العاملة

98,844

التغطية

+190 سوقًا

المرافق

التصنيع في 18 دولة بما في ذلك السويد وفرنسا والولايات المتحدة والبرازيل والهند

المقر الرئيسي

السويد

السوق

STO: VOLV-B

فئات المنتجات الرئيسية
علامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآليةعلامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآلية
3
Traton Group

TRATON SE

مجموعة تراتون هي الذراع التجاري للمركبات التجارية التابع لمجموعة فولكس فاجن، وأحد أكبر تجمعات الشاحنات والحافلات في العالم، إذ تجمع سكينيا وMAN Truck & Bus ونافيستار (إنترناشونال) وفولكس فاجن كامينيوس إي أونيبوس تحت استراتيجية منصات معيارية موحدة. في عام 2025 حققت المجموعة المقرها ميونخ إيرادات مبيعات بقيمة 44.05 مليار يورو وسلمت 305,486 مركبة، منها 3,226 شاحنة وحافلة كهربائية بالكامل، بينما تضم 107,454 موظفاً في 26 موقع إنتاج رئيسي موزعة على 13 دولة. يتيح لها «النظام المعياري لتراتون» وبرنامج المحرك الأساسي المشترك (CBE) تشارك المكونات بين العلامات التجارية بمعدلات غير مسبوقة، مما يخفض تكاليف التطوير والمشتريات بشكل حاد مع الحفاظ على هوية كل علامة تجارية الخاصة بأسواقها.

نقاط القوة: أكثر بنية تشارك للمنصات عدوانية في الصناعة، التي تحقق كفاءة في التكاليف عبر سكينيا ومان وإنترناشونال وفولكس فاجن كامينيوس إي أونيبوس؛ الربحية الاستثنائية لسكينيا، مع هوامش تشغيلية معدلة بلغت 14.1% في 2025 بفضل الارتفاع الكبير في المبيعات بأمريكا الجنوبية وقوة علامتها التجارية الفاخرة؛ موقع ضمن الأربعة الأوائل في سوق الشاحنات الثقيلة في أمريكا الشمالية من خلال مجموعة إنترناشونال (المعروفة سابقاً باسم نافيستار) بعد إعادة تسميتها؛ القوة المالية والمشترياتية لمجموعة فولكس فاجن كمظلة استراتيجية؛ النمو في أحجام المركبات الخالية من الانبعاثات، مع سلم 3,226 مركبة كهربائية في 2025 وتوسع شاحنات وحافلات سكينيا الكهربائية بالبطاريات في أساطيل المركبات الأوروبية.

نقاط الضعف: تحذيرات من الأرباح في 2025 مرتبطة بعدم اليقين بشأن الرسوم الجمركية الأمريكية وضعف سوق الشاحنات الثقيلة الألمانية، مما اضطر المجموعة إلى خفض توقعات نموها لعام 2025 إلى ما بين 0% و-10%؛ انخفاض تسليمات سكينيا في أوروبا بنسبة 5% في الربع الثاني من 2025، مما ضغط على سعر سهم الشركة الأم؛ العبء المستمر لدمج نافيستار في النظام المعياري وتوحيد ثقافات العلامات التجارية عبر ثلاث شركات مصنعة مع إدارة التحول إلى مجموعات نقل الحركة الكهربائية.

العلامة التجارية

TRATON

التأسيس

2015

القوى العاملة

107,454

التغطية

عالمي (أوروبا، الأمريكتان، آسيا)

المرافق

26 موقع إنتاج أساسي عبر 13 دولة في 4 قارات

المقر الرئيسي

ألمانيا

السوق

FRA: 8TRA

فئات المنتجات الرئيسية
علامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآليةعلامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآلية
4
PACCAR

PACCAR Inc.

باكر هي أكثر صانع شاحنات ربحية في أمريكا الشمالية والشركة الأم للعلامات التجارية الفاخرة كينورث وبيتربيلت ودي إيه إف — الثلاثية التي تحدد القمة العليا لسوق الشاحنات الثقيلة العالمي. يقع مقر الشركة في بلفيو، واشنطن، وقد أسست عام 1905، وحققت إيرادات بلغت 28.4 مليار دولار أمريكي في 2025 رغم اجتيازها دورة طلب قاسية: انخفضت التسليمات العالمية للشاحنات بنسبة 22.2% إلى 144,200 وحدة، ومع ذلك حافظت باكر على ما يقارب 30% من سوق التجزئة للفئة 8 في الولايات المتحدة وكندا، وهو أكثر أسواق الشاحنات الثقيلة تركيزًا وربحية في العالم. تأتي مرونتها من آلة قطع غيار أسطورية — إذ بلغت إيرادات قطع غيار باكر رقمًا قياسيًا قدره 6.87 مليار دولار أمريكي في 2025 وأضافت الخدمات المالية 2.2 مليار دولار — مما يثبت أن الشركة تحقق أرباحًا من كامل عمر الشاحنة، وليس من بيعها الأول فقط.

نقاط القوة: هوامش ربح الأفضل في الصناعة بفضل قوة العلامات التجارية الفاخرة والتخصيص الشديد، حيث تُصنع شاحنات كينورث وبيتربيلت حسب الطلب وتُسعّر في قمة السوق؛ محرك قطع الغيار (PACCAR Parts)، الذي سجل رقمًا قياسيًا آخر للإيرادات في 2025 ويسهّل الأرباح خلال فترات الركود؛ امتياز خدمات مالية تابع بلغ إيراده السنوي رقمًا قياسيًا قدره 2.2 مليار دولار أمريكي في 2025، مما يعمق ارتباط العملاء بالشركة؛ ريادة تقنية في الشاحنات المتصلة، مع منصة خدمات باكر المتصلة وبرنامج إنفاق رأسمالي سنوي قدره 1.2 مليار دولار لتوسيع التصنيع وتقنيات المركبات؛ خندق دفاعي مبني على حصة 30% من سوق الفئة 8 في أمريكا الشمالية عبر علامتيها المحليتين.

نقاط الضعف: تركيز كبير في سوق الفئة 8 الدوري في أمريكا الشمالية، حيث أظهر انخفاض التسليمات العالمية بنسبة 22.2% في 2025 مدى تعرض الشركة لتقلبات دورة الشحن؛ انخفاض صافي الدخل بنسبة 42.9% إلى 2.38 مليار دولار أمريكي، بسبب جزئيًا خصم ضريبي قدره 264.5 مليون دولار من دعوى قضائية مدنية أوروبية؛ تنويع جغرافي أضيق من المنافسين الأوروبيين، مع حضور محدود في آسيا والأسواق الناشئة حيث يكون نمو الشحن طويل الأمد أسرع.

العلامة التجارية

PACCAR

التأسيس

1905

القوى العاملة

31,000

التغطية

أمريكا الشمالية، أوروبا، أستراليا، البرازيل

المرافق

التصنيع والتجميع في ولاية واشنطن، تكساس، هولندا، المملكة المتحدة (DAF) والبرازيل

المقر الرئيسي

الولايات المتحدة

السوق

NASDAQ: PCAR
فئات المنتجات الرئيسية
علامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآليةعلامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآلية
5
Isuzu Motors

Isuzu Motors Limited

Isuzu Motors هي الشركة المتخصصة الأكثر تركيزًا في العالم على المركبات التجارية الخفيفة والمتوسطة وتقنيات محركات الديزل، وهي العلامة التجارية المهيمنة على المركبات التجارية في جنوب شرق آسيا. الشركة التي يقع مقرها الرئيسي في يوكوهاما، والمؤسسة عام 1916، حققت إيرادات قدرها 3.479 تريليون ين ياباني (حوالي 22 مليار دولار أمريكي) في السنة المالية 2026 مع دخل تشغيلي قدره 203.7 مليار ين، وتبيع ما بين 600,000 و700,000 مركبة تجارية سنويًا، بقيادة شاحناتها الخفيفة من سلسلة N وشاحناتها المتوسطة من سلسلة F — وهي أحصنة العمل التي تسيطر على أساطيل المركبات في رابطة دول جنوب شرق آسيا (ASEAN). تجمع استراتيجيتها بين البحث والتطوير الياباني والتصنيع الفاخر في مصنع فوجيساوا وقواعد تجميع ضخمة في تايلاند وإندونيسيا والفلبين تستفيد من إطار الإعفاء الجمركي الكامل لمنطقة التجارة الحرة لرابطة دول جنوب شرق آسيا للتصدير في جميع أنحاء المنطقة وخارجها.

نقاط القوة: قيادة شبه احتكارية في سوق الشاحنات الخفيفة والمتوسطة في رابطة دول جنوب شرق آسيا، مستفيدة من أسرع نمو في حركة الشحن في المنطقة على مستوى العالم؛ تقنية محركات ديزل عالمية المستوى، حيث تشغّل محركات Isuzu ملايين الشاحنات والحافلات والتطبيقات الصناعية حول العالم، بالإضافة إلى شراكات مع GM وشركات تصنيع المعدات الأصلية الأخرى؛ حجم سنوي يتراوح بين 600,000 و700,000 مركبة تجارية مبني على موثوقية أسطورية وإجمالي تكلفة ملكية تنافسية؛ إدارة رأسمالية حاسمة — برنامج إعادة شراء أسهم بقيمة 75 مليار ين (6.01% من الأسهم) في عام 2025 عزز ثقة السوق؛ تسريع الكهربة من خلال محاور eAxles خالية من الانبعاثات طورتها بالتعاون مع Accelera وشاحنات N-Series الكهربائية لأساطيل المركبات الحضرية.

نقاط الضعف: التعرض للجغرافيا السياسية والاحتكاك التجاري، مما اضطر الشركة إلى اعتماد خطة مكلفة للـ "التصنيع بين الحلفاء" لإعادة توزيع 20-40% من الموردين إلى نطاقات قضائية أقل خطورة على مدى 3-5 سنوات؛ تراجع الإيرادات بنسبة 5.0% في السنة المالية 2025، مما يعكس الحساسية تجاه الرياح المعاكسة الاقتصادية العالمية وتأثيرات العملة؛ حضور محدود في شريحة الشاحنات الثقيلة الفئة 8 في أمريكا الشمالية وأوروبا، مما يتركز نشاطها في فئات الوزن الأخف حيث يكون النمو في الأسواق المتقدمة أبطأ.

العلامة التجارية

Isuzu

التأسيس

1916

القوى العاملة

43,000

التغطية

أكثر من 140 دولة، مع حضور مهيمن في دول الآسيان

المرافق

مصنع فوجيساوا (اليابان) بالإضافة إلى قواعد تجميع رئيسية في تايلاند وإندونيسيا والفلبين

المقر الرئيسي

اليابان

السوق

TYO: 7202
فئات المنتجات الرئيسية
علامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآليةعلامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآلية
6
Sinotruk

China National Heavy Duty Truck Group (Sinotruk)

ساينوتراك (المجموعة الوطنية الصينية للشاحنات الثقيلة) هي أكبر مُصدِّر للشاحنات الثقيلة في الصين ورأس حربة التوسع العالمي لصناعة المركبات التجارية الصينية، إذ تحولت من مورّد يقدم قيمة مقابل المال إلى منافس يقوده التكنولوجيا في جميع أنحاء الشرق الأوسط وأفريقيا وجنوب شرق آسيا وأمريكا اللاتينية. المجموعة المقرّها في جينان، ويعود تاريخها إلى عام 1930، اقتربت من إجمالي مبيعات بلغ 100 مليار يوان صيني في 2025 (السوق المحلي plus الصادرات)، مما يساعد شركتها الأم مجموعة شاندونغ للصناعات الثقيلة على السعي لتحقيق طموح يتمثل في مليون مركبة سنوياً، وتوظّف أكثر من 40,000 شخص. تتمثل ميزتها التنافسية في "سلسلة التوريد الذهبية" المكونة من محركات Weichai Power وعلب تروس Fast Gear ومحاور Hande — ثلاث من أقوى صانعي مكونات المركبات التجارية في الصين — إلى جانب تكنولوجيا الشاحنات من MAN المرخصة في أوائل عقد 2010، مما يمنح منتجات ساينوتراك متانة استثنائية مقارنة بسعرها.

نقاط القوة: المصدر رقم 1 في الصين للشاحنات الثقيلة من حيث الحجم، مع تزايد حصة العلامة المتميزة SITRAK والشاحنات العاملة بالغاز الطبيعي المسال في أسواق رابطة الدول المستقلة والشرق الأوسط وأمريكا اللاتينية؛ سلسلة التوريد المتكاملة Weichai-Fast-Hande، التي توفر جودة المحرك وناقل الحركة والمحاور تضاهي المعايير العالمية بتكاليف صينية؛ أسس تكنولوجية مرخصة من MAN رفعت موثوقية المنتجات دون فقدان الريادة في التكلفة؛ تموضع حاسم في التكلفة الإجمالية للملكية (TCO) — تتفوق شاحنات ساينوتراك على المنافسين الأوروبيين في التكلفة الإجمالية للملكية مع تقليص فجوة الموثوقية؛ تصنيفات "تفوق الأداء" من CICC وتوقعات بأرباح قياسية في 2025، مع مصانع تجميع KD في نيجيريا وخارجها تبني حضوراً في الأسواق المحلية.

نقاط الضعف: اختراق محدود للشاحنات الثقيلة خالية الانبعاثات — لا يزال نجاحها التصديري قائماً على موديلات الديزل والغاز الطبيعي المسال، مع تغطية ضعيفة للشاحنات الثقيلة الكهربائية بالبطاريات حيث تتسارع المنافسة الأوروبية والصينية؛ الاعتماد على دورات الطلب في الأسواق الناشئة التي قد تتأرجح بعنف مع أسعار السلع الأساسية وأنظمة العقوبات؛ الاعتراف بالعلامة التجارية في أسواق الغرب المتقدمة لا يزال منخفضاً، مما يحد من القدرة التسعيرية خارج مناطق نموها الأساسية.

العلامة التجارية

Sinotruk

التأسيس

1930

القوى العاملة

40,000+

التغطية

الصين وأكثر من 100 دولة، أبرز المصدرين في الشرق الأوسط وأفريقيا ورابطة الدول المستقلة

المرافق

مصانع المقر الرئيسي في جينان بالإضافة إلى مصانع تجميع KD في نيجيريا وأسواق ناشئة أخرى

المقر الرئيسي

الصين

السوق

HKEX: 3808
فئات المنتجات الرئيسية
علامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآليةعلامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآلية
7
FAW Jiefang

FAW Jiefang Group Co., Ltd.

FAW Jiefang هي "الابن الأكبر لصناعة السيارات الصينية" وبطل المبيعات الدائم في البلاد لشاحنات الثقيلة والمتوسطة، وهي شركة مصنعة متخصصة بالكامل في المركبات التجارية يمتد تاريخها إلى أول شاحنة صُنعت في الصين عام 1953. الشركة المقرها في تشانغتشون والمدرجة في بورصة شنتشن تحت الرمز 000800، حققت إيرادات بلغت 62.7 مليار يوان في 2025، منها مبيعات المركبات 58.1 مليار يوان — أي 92.7% من إجمالي الإيرادات، مع صافي ربح يعود للمساهمين قدره 725 مليون يوان، بارتفاع 16.4% على أساس سنوي — مما يجعلها واحدة من أكثر أعمال الشاحنات تركيزًا في العالم. بأكثر من 21,000 موظف ومبيعات سنوية مستقرة عند 250,000-300,000 وحدة، تهيمن Jiefang على قطاع جرارات نقل البضائع الجافة في الصين وتتوسع في الشاحنات ذات القيادة الذكية وخلايا وقود الهيدروجين.

نقاط القوة: مركز الأول أو ضمن الصدارة في سوق الشاحنات الثقيلة والمتوسطة في الصين لعقود، مع سمعة استثنائية في عمليات جرارات النقل لمسافات طويلة؛ تركّز مبيعات المركبات بنسبة 92.7% يجعلها مصنع مركبات تجارية خالصًا فعلًا، بكل مواردها مركزة على الشاحنات؛ خط محركات "قوة Jiefang" المطوَّر ذاتيًا (سابقًا Xichai وDachai) الذي سجّل مرارًا أرقامًا قياسية في اقتصاد الوقود والكفاءة الحرارية؛ قاعدة تصنيع مزدوجة النواة في تشانغتشون وتشينغداو، تدعمها منشآت في ليوتشو وتشنغدو؛ مراكز رائدة في شاحنات النقل ذات القيادة الذكية والشاحنات الثقيلة بخلايا وقود الهيدروجين لوسائل النقل الثقيل للجيل القادم.

نقاط الضعف: هامش ربحية ضعيف في ظل حرب الأسعار الوحشية في الصين — كان صافي الربح المعدَّل لغير الأحداث المتكررة في الربع الأول من 2025 سالبًا (218 مليون يوان سلبيًا)، مما كشف اعتمادًا كبيرًا على الدعم الحكومي لمبادرات الطاقة الجديدة والتكنولوجيا؛ اعتماد ثقيل على السوق الصينية المحلية مع محدودية التنويع في الإيرادات الخارجية؛ تركيز على الشاحنات التقليدية بالوقود في سوق يتحول نحو مركبات الطاقة الجديدة حيث تتأخر عن العلامات الرائدة في الشاحنات الكهربائية.

العلامة التجارية

Jiefang

التأسيس

1953

القوى العاملة

21,000+

التغطية

صادرات الصين والأسواق الناشئة

المرافق

مصنعا تشانغتشون وتشينغداو المزدوجان إلى جانب قاعدتي ليتشو وتشengدو انتظر، يجب أن يكون تشنغدو بالأحرى: مصنعا تشانغتشون وتشينغداو المزدوجان إلى جانب قاعدتي ليتشو وتشنغدو

المقر الرئيسي

الصين

السوق

SZSE: 000800
فئات المنتجات الرئيسية
علامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآليةعلامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآلية
8
Tata Motors

Tata Motors Limited

تاتا موتورز هي أكبر مصنّع للمركبات التجارية في الهند وأحد أهم اللاعبين المؤثرين في صناعة الشاحنات العالمية بعد استحواذها التاريخي عام 2025 على مجموعة إيفيكو الأوروبية. الشركة المقيمة في مومباي، التي تأسست عام 1945 وهي جزء من مجموعة تاتا، تبيع ما يقارب 400,000-450,000 مركبة تجارية سنويًا في سوقها المحلي وعبر صادراتها، وتُقدَّر إيراداتها الموحدة بعد الاندماج بأكثر من 60 مليار دولار أمريكي، حيث تجمع بين التصنيع الهندي منخفض التكلفة وعالي الحجم وتقنيات الشاحنات الثقيلة الأوروبية وخبرة إيفيكو في المركبات ذات الأغراض الخاصة ومعدات الإطفاء. الصفقة، التي قُدِّرت بـ 3.8 مليار يورو (حوالي 4.4 مليار دولار أمريكي)، تمنح تاتا مقعدًا فوريًا في سوق الشاحنات الأوروبية، إضافة إلى محفظة مجموعات الدفع المتميزة بالبنزين والديزل من FPT Industrial.

نقاط القوة: قيادة مهيمنة في سوق المركبات التجارية الهندية، ثالث أكبر سوق في العالم من حيث الحجم، مع أوسع تشكيلة شاحنات وحافلات بين أي لاعب محلي؛ استحواذ إيفيكو التحويلي، الذي أضاف فورًا طاقة إنتاجية للشاحنات الثقيلة الأوروبية وسيارات الإطفاء والمركبات العسكرية وتقنيات متقدمة لمجموعات الدفع إلى محفظة تاتا؛ قوة عاملة عالمية تبلغ 90,000 شخص بعد الاندماج، تمتد من مصانع بوني ولوكنو في الهند إلى مصانع إيفيكو في إيطاليا وإسبانيا وأمريكا الجنوبية؛ الوصول إلى النظام المالي والصناعي لمجموعة تاتا؛ تسريع برامج المركبات التجارية الكهربائية في الحافلات والشاحنات والتوصيل للميل الأخير من خلال تشكيلتها الكهربائية CVBU وشراكاتها.

نقاط الضعف: تعقيد و تكلفة الاندماج — دمج عمليات إيفيكو الأوروبية واتفاقيات العمل الخاصة بها في الثقافة الهندية المتمركزة لدى تاتا ينطوي على أعباء إدارية ومالية مرتفعة؛ منافسة سعرية شرسة في الهند من أشوك ليلاند ومنافسين عالميين، مما يضغط على الهوامش في سوقها المحلي الحصين؛ عبء العلامات التراثية JLR وإيفيكو يعني أن تاتا موتورز تحمل محفظة متنوعة ولكنها معقدة قد تشتت انتباه الإدارة عن التنفيذ في قطاع المركبات التجارية.

العلامة التجارية

Tata Motors

التأسيس

1945

القوى العاملة

90,000+ (post-merger, including Iveco)

التغطية

الهند، أوروبا، أمريكا الجنوبية، أفريقيا، الشرق الأوسط، آسيا والمحيط الهادئ

المرافق

نباتات في بوني، لكناو، جامشيدبور وبانتنجار (الهند) بالإضافة إلى مصانع إيفيكو في إيطاليا وإسبانيا وأمريكا الجنوبية

المقر الرئيسي

الهند

السوق

NYSE: TTM
فئات المنتجات الرئيسية
علامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآليةعلامات تجارية للمركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات معدات النقلعلامات تجارية للسيارات والمركبات الآلية
9
Iveco Group

Iveco Group N.V.

Iveco Group هي واحدة من أكثر شركات تصنيع المركبات التجارية تميزًا تقنيًا في أوروبا، وقد انفصلت عن CNH Industrial في عام 2022 كشركة متخصصة تركز على الشاحنات والشاحنات الصغيرة والحافلات والمركبات الخاصة. يحقق المجموعة المتمركزة في تورينو إيرادات سنوية تبلغ حوالي 12.6 مليار يورو وتنتج أكثر من 150,000 مركبة سنويًا، مع ما يقرب من 34,000 موظف، وأكثر من 5,000 نقطة مبيعات وخدمة في أكثر من 160 دولة، وقواعد تصنيع في إيطاليا وإسبانيا وفرنسا والبرازيل والصين. تتمثل ميزتها الفريدة في قيادتها في مجموعات نقل الحركة بالغاز الطبيعي (CNG/LNG) — وهو الحل الأكثر جدوى اقتصاديًا للانتقال منخفض الكربون لأساطيل المركبات الأوروبية — بالإضافة إلى شاحنة Daily الأيقونية، وهي واحدة من أكثر المركبات التجارية الخفيفة مبيعًا في أوروبا وأمريكا اللاتينية.

نقاط القوة: قيادة الريادة في شاحنات الغاز الطبيعي، حيث تخدم عمالقة الخدمات اللوجستية الأوروبيين الذين يحتاجون إلى خفض فوري للانبعاثات قبل نضوج الجدوى الاقتصادية للمركبات الكهربائية بالبطاريات، إضافة إلى خط متوسع من مركبات خلايا وقود الهيدروجين (eDAILY والشاحنات الثقيلة بالهيدروجين)؛ علامة IVECO Daily للمركبات التجارية الخفيفة، وهي أيقونة سوقية للتوصيل الحضري وتحويلات مخيمات التنقل في أوروبا وأمريكا اللاتينية؛ محفظة حافلات متكاملة عبر Iveco Bus وHeuliez، تشمل حافلات المدن الكهربائية للأساطيل البلدية الأوروبية؛ المركبات الدفاعية والخاصة عبر Iveco Defence Vehicles، التي تنتج الشاحنات العسكرية والمركبات المدرعة؛ قاعدة تصنيع عميقة في أوروبا وأمريكا اللاتينية، تشمل مصانع بريشا ومدريد ومشاريع المشاركة المشتركة لمجموعات نقل الحركة مع FPT Industrial.

نقاط الضعف: ضعف الحجم مقارنة بالأربع الكبرى (Daimler وVolvo وTraton وPACCAR)، حيث تحد الإيرادات البالغة حوالي 12.6 مليار يورو من القوة البحثية والتطويرية في مرحلة الانتقال المكلفة إلى الانبعاثات الصفرية؛ عدم اليقين في الملكية خلال 2025-2026 — استحواذ Tata Motors على أعمال المركبات التجارية والبيع المخطط لشركة Iveco Defence Vehicles إلى Leonardo تسببا في اضطراب تنظيمي واستراتيجي؛ حصة تاريخية ضيقة في قطاع الشاحنات الثقيلة الفاخرة للمسافات الطويلة، حيث تهيمن Scania وVolvo وMercedes-Benz على عقود الأساطيل.

العلامة التجارية

IVECO

التأسيس

1975

القوى العاملة

34,000

التغطية

أكثر من 160 دولة ولديها أكثر من 5,000 نقطة بيع وخدمة

المرافق

منشآت تصنيع في إيطاليا وإسبانيا وفرنسا والبرازيل والصين، بالإضافة إلى عمليات تجميع عالمية

المقر الرئيسي

إيطاليا

السوق

BIT: IVG

فئات المنتجات الرئيسية
مصنعين المركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات تصنيع معدات النقلمصنعين السيارات والمركباتمصنعين المركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات تصنيع معدات النقلمصنعين السيارات والمركبات
10
Foton Motor

Beiqi Foton Motor Co., Ltd.

فوتون موتور (بكين فوتون) هي شركة تصنيع المركبات التجارية الصينية الأوسع خطوط إنتاجًا ومن بين الشركات ذات أكبر أحجام المبيعات في القطاع، وركيزة استراتيجية لمجموعة بكين للصناعات automotive (BAIC). في عام 2025 حققت الشركة 650,000 عملية بيع مركبات إجمالية (بزيادة 5.9%)، مع إيرادات متوقعة تبلغ حوالي 55.9 مليار يوان صيني وصافي ربح قدره 1.33 مليار يوان صيني، بزيادة تقارب 1,551% — أقوى ربح لها منذ 14 عامًا، مدفوعًا بالتخلي عن الأعمال منخفضة الكفاءة والتحول نحو صادرات الشاحنات الخفيفة والشاحنات الثقيلة الجديدة الطاقة. يجمع نموذج التصنيع لدى فوتون بين مصانع التجميع الخاصة بها في جميع أنحاء الصين ومصانع المشروعات المشتركة مع Cummins (المحركات) و ZF (ناقلات الحركة والمحاور الكهربائية)، مما يمنحها تكنولوجيا مكونات عالمية المستوى دون عبء التطوير الكامل داخليًا.

نقاط القوة: أكثر تشكيلة مركبات تجارية اكتمالًا في الصين، تمتد من الشاحنات الخفيفة والمتوسطة والثقيلة إلى الحافلات والشاحنات الصغيرة تحت العلامات التجارية Auman و Auhawk و Ollin و Toano؛ ارتفاع غير مسبوق في الأرباح بنسبة 1,551% في عام 2025، يثبت نجاح التحول الاستراتيجي نحو قطاعات التصدير والطاقة الجديدة ذات الهوامش العالية؛ شراكات تكنولوجية عميقة مع Cummins و ZF، بما في ذلك إطلاق محور الدفع الكهربائي AxTrax 2 من ZF في مصنع جياشينغ عام 2026 للشاحنات المتوسطة والثقيلة الجديدة الطاقة؛ نمو سريع في الصادرات، مع تصدير 33,000 شاحنة متوسطة وثقيلة في عام 2025 (منها 27,000 شاحنة ثقيلة)، بما في ذلك طلبات كبرى لأساطيل التعدين في جنوب شرق آسيا؛ تموضع قوي في قطاع الطاقة الجديدة، تم تجسيده من خلال الشاحنة الثقيلة الرائدة الهجينة بالهيدروجين والكهرباء "Kawen Shenzhou" في معرض FCVC 2026.

نقاط الضعف: تركز الربحية في الشاحنات الخفيفة ذات الهوامش الأقل، مع افتقار العلامة التجارية إلى تموضع متميز في الأسواق الغربية المتقدمة؛ قيمة العلامة التجارية والقدرة التسعيرية أقل من قادة الشاحنات الثقيلة العالميين في الأسواق ذات الحواجز العالية مثل أمريكا الشمالية وأوروبا الغربية؛ بنية تكنولوجية خارجية جزئيًا — فالاعتماد على شراكات Cummins و ZF يعني تمييزًا تكنولوجيًا مملوكًا أقل مقارنةً بالمنافسين المدمجين بالكامل مثل سلسلة Weichai التابعة لشركة Sinotruk.

العلامة التجارية

Foton

التأسيس

1996

القوى العاملة

40,000+

التغطية

الصين بالإضافة إلى أسواق التصدير في جنوب شرق آسيا وأفريقيا وأمريكا اللاتينية ورابطة الدول المستقلة

المرافق

المصانع الرئيسية عبر المقاطعات الصينية بالإضافة إلى قواعد تجميع KD وقواعد التصدير في الخارج

المقر الرئيسي

الصين

السوق

SSE: 600166

فئات المنتجات الرئيسية
مصنعين المركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات تصنيع معدات النقلمصنعين السيارات والمركباتمصنعين المركبات التجاريةصناعة المركبات التجاريةصناعة المركبات ذات الأغراض الخاصةصناعة المقطورات ومعدات الخدمات اللوجستيةشركات تصنيع معدات النقلمصنعين السيارات والمركبات

الأسئلة الشائعة

ما الذي يميّز مصنع المركبات التجارية من الطراز الأول عن مجرّد مُجمِّع؟
شركات تصنيع المركبات التجارية الحقيقية تمتلك الأصول الثقيلة: مكابس الكبس، خطوط اللحام، ورش الطلاء، مصانع المحركات ومصانع البطاريات بشكل متزايد — بينما تقوم شركات التجميع بتركيب قطع مشتراة من الخارج.

عمق التصنيع هو خط الفصل. أكبر عشرة مصنّعي شاحنات في العالم — Daimler Truck، وVolvo Group، وTraton، وPACCAR، وIsuzu، وSinotruk وغيرهم — يديرون مرافقهم الخاصة للكبس واللحام والطلاء والتجميع النهائي، ويتحكمون في المكونات الأساسية التي تحدد أداء الشاحنة ومتانتها وتكلفتها: المحركات، وناقلات الحركة، والمحاور، وهياكل المقصورة. تصنع PACCAR محركاتها الخاصة لشاحنات Kenworth وPeterbilt؛ وتُعد Isuzu واحدة من أكبر مصنّعي محركات الديزل في العالم؛ وتربط Sinotruk محركات Weichai Power وناقلات حركة Fast Gear ومحاور Hande في سلسلة توريد متكاملة واحدة.

التكامل الرأسي يحدد القدرة على الصمود. خلال أزمات سلسلة التوريد 2021-2024 وبيئة الرسوم الجمركية الحالية، استمر مصنّعو المكونات المملوكة ذاتيًا في الإنتاج بينما توقفت شركات التجميع عن العمل. الجبهة الجديدة هي البطاريات: استثمرت Daimler وPACCAR وAccelera ما بين 2-3 مليار دولار أمريكي في مصنع خلايا LFP بسعة 21 جيجاواط/ساعة التابع لـ Amplify Cell Technologies في ولاية ميسيسيبي، وتحركت Volvo Group مبكرًا في كل من الشاحنات الكهربائية بالبطاريات وخلايا وقود الهيدروجين من خلال cellcentric.

الحجم يعزز نفسه ذاتيًا. فقط المصنّعون الذين ينتجون مئات الآلاف من الوحدات سنويًا يمكنهم استهلاك ميزانيات البحث والتطوير السنوية البالغة 1-2 مليار دولار أمريكي اللازمة لمعايير Euro 7 وEPA27 ومجموعات نقل الحركة خالية الانبعاثات. هذه الكثافة الرأسمالية هي السبب في توحيد الصناعة لعدد أقل من المنتجين الأكبر — وسبب أهمية التمييز بين المصنّع والمجمّع أكثر من أي وقت مضى لمشتري الأساطيل الذين يقيّمون الموثوقية طويلة الأجل وقيمة إعادة البيع.

إخلاء مسؤولية: تعتمد التصنيفات على أحدث البيانات المالية والتصنيعية المتاحة للجمهور حتى 2025-2026 وهي لأغراض مرجعية فقط؛ ولا تشكل إرشادًا استثماريًا.
كيف يتم تصنيف مصنعي المركبات التجارية في هذه القائمة؟
يعتمد VerityRank تقييم المصنعين على نموذج مرجّح مبني حول التصنيع ذي الأصول الثقيلة، لا على القوة التسويقية.

حجم الإنتاج والمنشآت (30%). نقوم بتقييم عدد المصانع المملوكة وطاقتها ومستواها التكنولوجي — منشآت الختم واللحام والطلاء والتجميع ومجموعات نقل الحركة — بالإضافة إلى حجم الإنتاج السنوي. تشغّل Daimler Truck أكثر من 35 موقعاً رئيسياً؛ وتدير FAW Jiefang أربعة مصانع للسيارات وثلاثة قواعد لمجموعات نقل الحركة؛ وتحافظ Foton على طاقة تجميع على مستوى الصين.

التكامل الرأسي (30%). جوهر التقييم هو حجم ما يُصنع داخلياً من المركبة: المحركات، وصناديق التروس، والمحاور، والمقصورات، والآن البطاريات أو خلايا الوقود. تحقق خطوط نقل الحركة المملوكة لـ Volvo Group، وتصنيع المحركات لدى Isuzu، وسلسلة التوريد الذهبية لدى Sinotruk درجات عالية؛ أما المصنعون المعتمدون على مجموعات نقل الحركة الخارجية فيحصلون على درجات أقل.

الحضور العالمي والتوطين (20%). نقيّم عدد دول التصنيع وعناقيد الإنتاج القادرة على الصمود أمام الرسوم الجمركية. تصنع PACCAR في الولايات المتحدة وهولندا والمملكة المتحدة والبرازيل؛ واستثمرت Volvo مليار دولار أمريكي في مصنع بالمكسيك؛ وافتتحت Scania في الصين؛ وتشغّل Sinotruk مصانع KD في نيجيريا وخارجها — كل ذلك أمثلة على التصنيع حيث تشتري الأساطيل.

الريادة التكنولوجية والامتثال (20%). نقيّم مجموعات نقل الحركة خالية الانبعاثات (البطاريات، الهيدروجين، الغاز الطبيعي)، والتصنيع الرقمي، والجاهزية لمعايير Euro 7 وEPA27 ومعيار الانبعاثات الصيني China VI-B. وتعكس ريادة Iveco في الغاز الطبيعي، وشراكة Foton مع ZF في المحاور الكهربائية، وبرنامج Daimler للشاحنة eActros 600 وخلايا الوقود عبر cellcentric هذا البعد.

مصادر البيانات. تعتمد التصنيفات على التقارير السنوية لعامي 2025-2026، وعروض المستثمرين، وإعلانات المصانع، وأبحاث السوق، وصحافة الصناعة، مع التحقق منها عبر مصادر مستقلة وإفصاحات الشركات.
أي المصنعين يملكون أكبر بصمة مصانع على مستوى العالم؟
يدير كبرى شركات التصنيع شبكات إنتاج عالمية حقيقية، حيث تُعد أمريكا الشمالية وأوروبا وآسيا المناطق الثلاث الرئيسية الراسخة.

تمتلك Daimler Truck الأوسع انتشارًا بأكثر من 35 موقعًا رئيسيًا للإنتاج والتجميع تمتد عبر ألمانيا (فورت، شتوتغارت) والولايات المتحدة (بورتلاند، أوهايو، تكساس) والمكسيك واليابان والهند وتركيا — وهو هيكل بُني عمدًا لاستيعاب رسوم القسم 232 من خلال الإنتاج المحلي. وتقوم شركتها الفرعية في أمريكا الشمالية (DTNA) بتوطين تجميع الشقق الثقيلة للسوق الأمريكية بالكامل داخل منطقة التجارة الحرة.

تصنع مجموعة فولفو في 17-18 دولة منها السويد وفرنسا والولايات المتحدة والبرازيل والهند، وأعلنت في 2025 عن مصنع للشقق الثقيلة في المكسيك بقيمة 1,000,000,000 دولار أمريكي لتعميق التوطين في أمريكا الشمالية. تتركز Traton في ألمانيا والسويد والولايات المتحدة والبرازيل — 26 موقعًا أساسيًا في 13 دولة — وافتتحت أول مصنع صيني مملوك بالكامل لشركة Scania فيروجاو في أواخر 2025.

تحافظ PACCAR على مجموعتها الإقليمية الشهيرة: Kenworth في ولاية واشنطن، وPeterbilt في تكساس، وDAF في هولندا والمملكة المتحدة، بالإضافة إلى DAF البرازيل. ومن بين المصنعين الصينيين، تدير FAW Jiefang أربع قواعد للمركبات (تشانغتشون، تشينغداو، تشنغدو، ليتشو) وثلاث قواعد لمجموعات نقل الحركة؛ ولدى Foton مصانع في معظم المقاطعات الصينية بالإضافة إلى تجميع KD في الخارج؛ وتصنع مجموعة إيفيكو في إيطاليا وإسبانيا وفرنسا والبرازيل والصين. واتجاه الصناعة واضح بلا لبس: الأوسع انتشارًا والموطَّنة داخل جدران الرسوم الجمركية هي التي تحصد الحصة السوقية.
كيف تعيد الرسوم الجمركية تشكيل أماكن تصنيع المركبات التجارية؟
أدت الرسوم الجمركية بموجب البند 232 وقواعد التجارة الإقليمية إلى تحويل شعار "اصنع حيث تبيع" إلى الاستراتيجية التصنيعية المهيمنة في الصناعة.

صدمة الرسوم الجمركية الأمريكية. جعلت الرسوم الجمركية الأمريكية البالغة 25% على الشاحنات الثقيلة المستوردة من تصدير الشاحنات عبر الحدود غير مجدٍ اقتصادياً، ومكّنت المصنّعين ذوي الإنتاج العميق في أمريكا الشمالية. فقد حافظت PACCAR — التي تصنع شاحنتي Kenworth وPeterbilt في واشنطن وتكساس بدعم من مصانع كندية ومكسيكية — وشركة DTNA التابعة لـ Daimler Truck، التي تحدد مواقع إنتاجها محلياً في أوهايو وتكساس والمكسيك وكندا، على معظم مبيعاتها في السوق الأمريكية داخل منطقة التجارة الحرة، محولةً بذلك تهديد التكلفة إلى خندق تنافسي في مواجهة المستوردين.

استجابة الصين. استجاب المصنّعون الصينيون باستراتيجيتين: التجميع المحلي بنظام KD (القطع المفكوكة) في نيجيريا وجنوب شرق آسيا وغيرها من الأسواق، والاستثمار المباشر في الخارج. فتشغّل Sinotruk عدة مصانع KD في الخارج؛ وبنت Scania التابعة لمجموعة Traton مصنعاً مملوكاً بالكامل في روجاو بالصين لخدمة أكبر سوق للشاحنات المتوسطة والثقيلة في العالم.

تأثير المكسيك. يعكس استثمار مجموعة Volvo البالغ 1,000,000,000 دولار أمريكي في مصنع جديد للشاحنات الثقيلة في المكسيك السباق الأوسع للتصنيع داخل منطقة التجارة الحرة USMCA. ومع انتشار الرسوم الجمركية خارج الولايات المتحدة، يتسارع التوطين المماثل في أوروبا (رسوم الكربون الحدودية CBAM للاتحاد الأوروبي) وفي مختلف أنحاء رابطة أمم جنوب شرق آسيا (ASEAN). بالنسبة للمصنّعين، فدرس الفترة 2025-2026 واضح: النطاق العالمي مع الإنتاج المحلي يساوي مرونة في مواجهة الرسوم الجمركية، بينما يواجه المصدّرون الخالصون تآكل الهوامش وانكماش الأسواق المتاحة لهم.
ما اتجاهات التصنيع التي ستحدد العقد القادم من إنتاج الشاحنات؟
خمسة اتجاهات تصنيعية تعيد تشكيل مصانع الشاحنات حول العالم: البطاريات داخلية الإنتاج، ومجموعات الحركة الهيدروجينية، والمنصات المعيارية، والمصانع الرقمية، والتجميع المحلي الجاهز للقيادة الذاتية.

1. مصانع البطاريات تنتقل إلى داخل شركات تصنيع الشاحنات. التحول الهيكلي الأكبر هو التكامل الرأسي في إنتاج خلايا البطاريات. تمثل شركة Amplify Cell Technologies التابعة لـ Accelera (بقدرة 21 جيجاواط/ساعة في مسيسيبي)، والمملوكة جزئياً لـ Daimler Truck وPACCAR، أول مرة تمتلك فيها شركات تصنيع الشاحنات الأصلية طاقة إنتاج خلايا LFP بشكل مباشر، مما يؤمّن المكوّن الحاسم من حيث التكلفة في الشاحنات الكهربائية ويُخرج الموردين المستقلين من المنافسة.

2. الهيدروجين يكتسب واقعية على خطوط التجميع. دخلت شاحنات NextGen H2 من Daimler الخدمة المنتظمة مع DACHSER في عام 2026 (زمن تزوود 10–15 دقيقة ومدى يتجاوز 1,000 كم)، وتستهدف cellcentric — المشروع المشترك بين Daimler وVolvo وToyota لخلايا الوقود — تكاليف حزمة وقود أقل من 80 دولاراً/كيلوواط بحلول 2026–2030. توقع وجود خطوط تجميع مخصصة لخلايا الوقود خلال خمس سنوات.

3. التصنيع المعياري يصبح المعيار السائد. يتيح النظام المعياري من Traton واستراتيجية المنصة العالمية من Daimler للعلامات المتعددة مشاركة الهياكل ومجموعات الحركة على خطوط تجميع مشتركة، مما يخفض الإنفاق الرأسمالي لكل طراز ويتيح إنتاجاً مرناً للمVariantات الكهربائية والديزل على الخط نفسه.

4. المصانع الرقمية والمعرّفة بالبرمجيات. أنشأت Volvo وDaimler معاً Coretura، منصة رقمية مشتركة للمركبات التجارية؛ وتحسّن بيانات المصانع المتصلة الجودة والصيانة التنبؤية ومرونة الإنتاج حسب الطلب لدى جميع كبار المصنعين.

5. التجميع الجاهز للقيادة الذاتية. يقود الرواد الصينيون في شاحنات القيادة الذاتية: تعمل شاحنات المناجم من الفئة L4 من Sinotruk (METAMINE) في أساطيل مختلطة، ويتعاون FAW Jiefang مع منصات اللوجستيات الذاتية في مشاريع تجريبية للنقل على الطرق السريعة. المصنعون الذين يجهزون مصانعهم وبنياتهم لهذه الاتجاهات — وليسوا بالضرورة الأكبر اليوم — سيتصدرون العقد القادم من إنتاج المركبات التجارية.