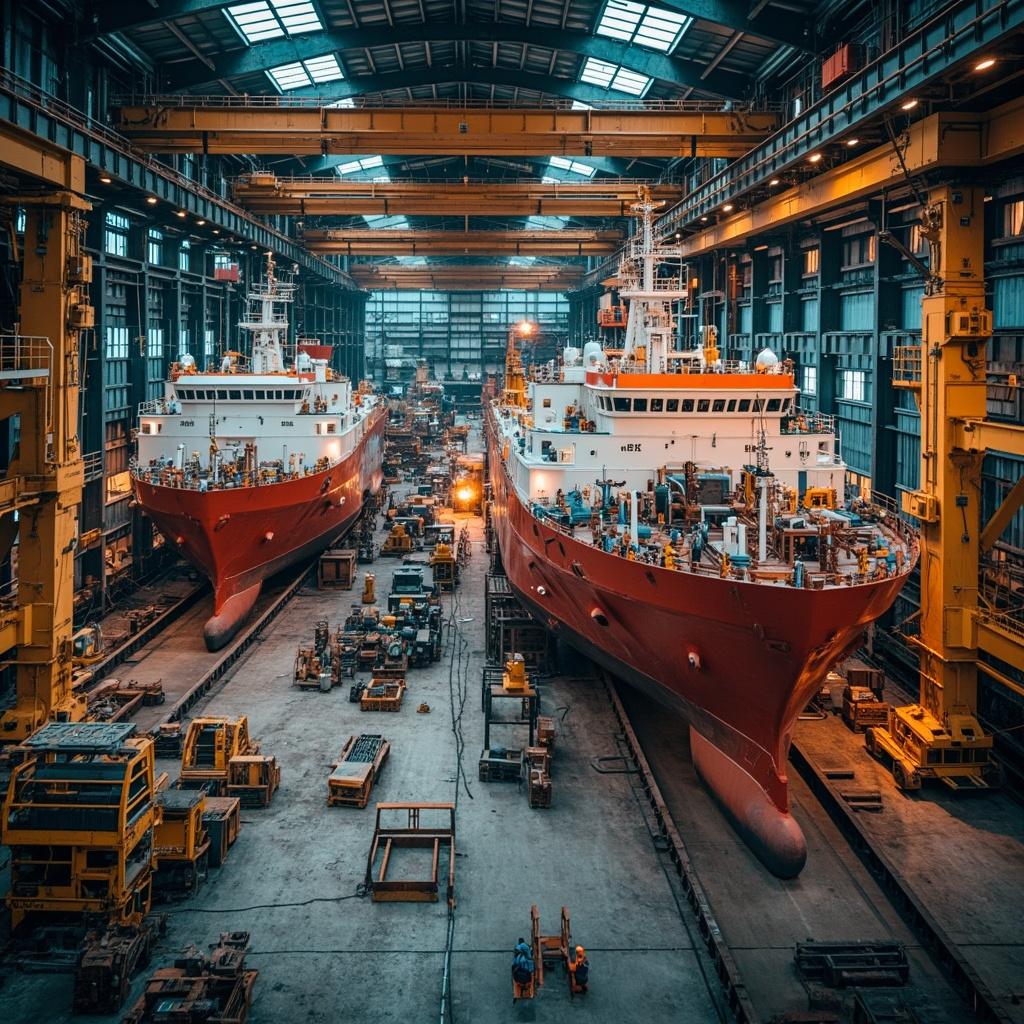
ليست كل شركة تبيع معدات بحرية خارجية هي التي تصنعها فعلاً — وهذا الترتيب موجود لهذا السبب تحديداً. سوق المعدات البحرية الخارجية مزدحم بمانحي التراخيص والعلامات التجارية والشركات المتكاملة ذات الأصول الخفيفة، ولكن عدد قليل فقط من الشركات يمتلك الأحواض الجافة والرافعات العملاقة وساحات التصنيع الثقيلة اللازمة لبناء هيكل سفينة FPSO أو منصة إنتاج عائمة أو شجرة تحت الماء بشكل مادي. تطبّق VerityRank حق النقض الصارم بأصوات محددة: للتأهل، يجب أن تمتلك الشركة أو تسيطر على بنية تحتية للتصنيع مثل الأحواض الجافة أو مصانع تشغيل المعدات الثقيلة أو أرصفة المياه العميقة أو قواعد تصنيع دقيقة تحت الماء. وتُستبعد نماذج التعهيد الخالصة والمصممون بلا مصانع والمشغلون ذوو التراخيص فقط من الاعتبار قبل أن يبدأ التقييم أصلاً.
المصنعون العشرة الذين يجتازون هذا الاختبار يسيطرون على العمود الفقري المادي لقطاع الطاقة البحرية الخارجية العالمي. تشغّل شركة China State Shipbuilding Corporation أكبر أسطول من أحواض بناء السفن في العالم وأعلى معدل معالجة فولاذية سنوي في الصناعة، بما يقارب 200,000 موظف وأكثر من 50 مليار دولار أمريكي من إيرادات المجموعة. وترتكز HD Korea Shipbuilding & Offshore Engineering على الهجوم الكوري البحري الخارجي من الحوض العملاق في أولسان، مسيطرةً على تصنيع FPSO وFPU وFLNG إلى جانب Samsung Heavy Industries التي تمتلك وحدها أكثر من نصف قدرة بناء FLNG العالمية. وتبني أحواض Seatrium في سنغافورة وباتام والبرازيل وتدمج عدة وحدات FPSO بوزن 100,000 طن ومنصات محولات طاقة رياح بمقياس جيجاواط في آن واحد، بينما تمتلك TechnipFMC وBaker Hughes جواهر تصنيع المعدات تحت الماء في العالم الغربي — مصانع الأنابيب المرنة في البرازيل وفرنسا، ومنشآت تشغيل واختبار أشجار تحت الماء، وأعمال توربينات الغاز وضواغط البحرية الخارجية. وتحافظ Aker Solutions النرويجية على تشغيل ثلاثة أحواض ثقيلة في ستورد وإيجرسوند وفيردال، وتجهّز شبكة مصانع NOV الممتدة عبر أربع قارات معظم أسطول الحفر البحري الخارجي في العالم، بينما يضيف ZPMC وCIMC Raffles قدرة الرفع فائق الثقل والبناء في المياه العميقة للصين.
كيف نقوم بالتقييم
بما أن التصنيع هو الخندق الدفاعي، تمنح VerityRank وزناً أعلى لقدرة الإنتاج المادي على كل العوامل الأخرى:
• قوة الإنتاج والحجم المادي (40%): الأحواض الجافة الكبيرة، والقدرة القصوى لرفع الرافعات، ومساحة الساحة، ومعدل معالجة الفولاذ السنوي، والقدرة على تنفيذ المشاريع العملاقة المتوازية.
• ملاءمة الفئة والحصة (30%): نسبة الإيرادات المستمدة من فئات المعدات البحرية الخارجية وحصة المصنّع في كل قطاع.
• الإيرادات العالمية والصحة المالية (20%): إيرادات 2024-2025 الموحدة بما فيها الصين، وأرصدة الطلبات، وهوامش التشغيل.
• التأثير التجاري والحضور البحثي (10%): شدة البحث العالمية، والاعتراف الصناعي، وسمعة العملاء بين المشغلين.
مصادر البيانات: تم تجميع النتائج من القوائم المالية الرسمية لعامي 2024-2025، وإفصاحات الشركات، وإيداعات البورصات، والأبحاث الصناعية المنشورة بشكل مستقل، بما في ذلك Blackridge Research وVerified Market Research وتقرير Global Growth Insights البحري الخارجي، والتقارير السنوية للشركات. ويتم التحقق من الأرقام بشكل متقاطع مقابل الإيداعات القانونية حيثما توفرت.
إخلاء المسؤولية: يتم إعداد هذه التصنيفات من بيانات طرف ثالث متاحة للعامة، وهي مخصصة لأغراض البحث والمرجعية السوقية فقط. وهي لا تشكل نصيحة استثمارية، وينبغي للقراء استشارة مستشارين ماليين وقانونيين مؤهلين قبل اتخاذ قرارات شراء أو استثمار تتعلق بهذه الشركات.