VerityRank

أفضل 10 علامات تجارية لمعدات المياه العميقة

الرئيسيةشركات معدات النقلأفضل 10 علامات تجارية لمعدات المياه العميقة
آخر تحديث: سبتمبر 2026·بواسطة فريق أبحاث VerityRank·المنهجية

بينما تصمّم أحد قطبي صناعة المعدات البحرية "العقل" لحقل المياه العميقة، يقوم الآخر بلحام "جسدها" — ولم يكن الاثنان معًا أكثر ربحية من أي وقت مضى. انسحبت شركات غربية مثل SLB وTechnipFMC من التصنيع الثقيل للصلب لتهيمن على أنظمة الإنتاج تحت البحر والتحكم الرقمي في الحقول والمكوّنات ذات الهوامش الأعلى في المنصات العائمة، في حين حوّلت أحواض بناء السفن الكورية والسنغافورية والصينية مثل HD Hyundai Heavy Industries وSeatrium وCOOEC بنيةً تحتية وطنية ضخمة إلى احتكار مطلق في تصنيع هياكل السفن والمنصات العلوية ومنشآت FPSO. ويعكس سوق المعدات البحرية هذا الانقسام في الحجم: تتوقع تقارير الصناعة أن ينمو القطاع من نحو 72.8 مليار دولار أمريكي في 2025 إلى 121.4 مليار دولار أمريكي بحلول 2035، بدفع من تطوير النفط والغاز في المياه العميقة وفائقة العمق، وموجة قياسية من طلبات منشآت FPSO وFLNG، والتوسع السريع في بناء محولات طاقة الرياح البحرية ومنصات المحطات الفرعية.

الدورة الفائقة للمياه العميقة تعيد تشكيل هوية الفائزين. في عام 2025 أنجزت SLB عملية دمج ChampionX ونشرت منصة Tela AI، معلنةً عن خفض متوسط في توقف معدات العملاء البحرية بنسبة 18%؛ وحصلت TechnipFMC على طلبات تحت بحرية واردة بقيمة 2.65 مليار دولار أمريكي من Petrobras وExxonMobil في ربع واحد، واختتمت الفترة بمحفظة طلبات تحت بحرية تبلغ 16.8 مليار دولار أمريكي. وعلى صعيد التصنيع، سجلت HD Hyundai Heavy Industries قفزة في الربح التشغيلي للربع الثاني من 2026 بنسبة 120.6% بفضل مشاريع مثل وحدة الإنتاج العائمة Trion، في حين ضاعفت Seatrium صافي ربحها لعام 2025 وحصلت على منصة محول HVDC رابعة لطاقة الرياح البحرية بقدرة 2.2 جيجاواط من الشركة الألمانية TenneT. وتحقق SBM Offshore وMODEC بدورها أرباحًا من الموجة نفسها عبر نموذج الإيجار والتشغيل: 17 و10 منشآت FPSO على التوالي، بمحافظ طلبات مجتمعة تتجاوز 56 مليار دولار أمريكي بموجب عقود تمتد من 20 إلى 25 عامًا، في حين حطمت COOEC الأرقام القياسية للهندسة البحرية الصينية بترسية قيمتها نحو 4 مليارات دولار أمريكي من QatarEnergy وحزمة بقيمة نحو 800 مليون دولار أمريكي من PTTEP في أكتوبر 2025.

إطار التقييم

يقيّم VerityRank العلامات التجارية للمعدات البحرية عبر أربعة أبعاد موزونة معدّلة وفق اقتصاديات القطاع:

• تقنيات الأنظمة تحت البحرية (30%): عمق واستقلالية أنظمة الإنتاج تحت البحرية، وتكنولوجيا التحكم والتشغيل الرقمي.

• حجم التصنيع والتسليم (25%): سعة الأحواض الجافة، ومساحة الساحات، وسجل مثبت في التسليم الشامل لمنشآت FPSO والمنصات ومحطات الرياح الفرعية.

• محفظة الطلبات والقوة المالية (25%): وضوح دفتر الطلبات، وحجم الإيرادات، ومرونة المركز المالي عبر الدورة.

• السلامة والامتثال والاستدامة ESG (20%): سجل الصحة والسلامة والبيئة، والموقع التنافسي في طاقة الرياح البحرية والكربون المنخفض.

مصادر البيانات: تم جمع النتائج من النتائج السنوية لعام 2025 والبيانات المالية المؤقتة لعام 2026، وإفصاحات الشركات، وإيداعات أسواق الأسهم، وأبحاث صناعية مستقلة، بما في ذلك Blackridge Research، وVerified Market Research، وGlobal Growth Insights وتقرير صناعة المعدات البحرية المُستشهد به (2025-2035). وقد تم التحقق من الأرقام بمقارنتها بالقوائم المالية للشركات حيثما توفرت.

إخلاء مسؤولية: تم إعداد هذه التصنيفات من بيانات طرف ثالث متاحة للجمهور، وهي مخصصة لأغراض البحث والمرجعية السوقية فقط. ولا تشكّل نصيحة استثمارية، وينبغي على القراء استشارة مستشارين ماليين وقانونيين مؤهلين قبل اتخاذ قرارات شراء أو استثمار تتعلق بهذه الشركات.

أفضل 10 تصنيفات

2026.09 إصدار
1
SLB

SLB Ltd. (Schlumberger Limited)

عندما يتوقف بئر بحري في عمق 2,500 متر عن التدفق، فإن فرق الهندسة التي تستدعيها غالباً شركات المياه العميقة في العالم تنتمي إلى SLB — المجموعة الأمريكية الفرنسية للتقنيات الطاقية التي نمت من تأسيس شلمبرجيه عام 1926 ويتخذ من هيوستن وباريس مقراً لها. تجمع SLB بين أثقل المعدات في الإنتاج البحري وأكثر الأنظمة الرقمية تطوراً في الصناعة: فمن خلال مشروعها المشترك OneSubsea تصنع رؤوس الأشجار البحرية والمشعبات وأنظمة التحكم في الإنتاج داخلياً، في حين تعزز مواد ChampionX الكيميائية وتحليلات Tela AI سيطرتها على البرميل البحري بأكمله. حققت الشركة إيرادات بلغت 36.29 مليار دولار في 2025، وتوظف أكثر من 100,000 شخص في أكثر من 120 دولة، وتتصدر باستمرار قائمة أكبر اللاعبين المتخصصين في تقنيات الطاقة في قطاع خدمات الحقول النفطية.

نقاط القوة: تمتثل علامة OneSubsea التابعة لشركة SLB لأكبر شبكة معدات بحرية متكاملة عمودياً على وجه الأرض، إذ تغطي رؤوس الآبار والأشجار البحرية والمشعبات ومعالجة الإنتاج تحت سطح البحر. وقد أضاف استحواذها على ChampionX، الذي اكتمل دمجه خلال 2025، خطاً منتجات عميقاً للمواد الكيميائية البحرية للإنتاج واستكمال الآبار يعزز الإيرادات المتكررة. وقد خفضت منصة Tela AI المملوكة للشركة توقف معدات العملاء البحرية بمعدل 18% في المتوسط، مما يمنحها خندقاً رقمياً متيناً في الخدمات، في حين يجعل أكثر من 150 مركزاً للتصنيع والبحث والتطوير موزعة في أكثر من 120 دولة سلسلة التوريد الخاصة بها يصعب استثنائها للغاية.

نقاط الضعف: تستمر الأسعار المرتفعة لشركة SLB في دعوة تآكل الحصص السوقية لصالح المتخصصين الإقليميين الأقل تكلفة في أسواق المياه الضحلة الحساسة للأسعار. كما تظل نتائجها مرتبطة ارتباطاً وثيقاً بالإنفاق الرأسمالي على الهيدروكربونات، لذا فإن أي تراجع مستمر في ميزانيات الحفر في المياه العميقة سيضغط على معدل استخدام أساطيلها البحرية ومعدات التدخل. كما ينطوي دمج ChampionX على مخاطر إعادة الهيكلة ورأس المال العامل أثناء قيام SLB باستيعاب قاعدة التصنيع المستحوذ عليها في أنظمتها الخاصة.

العلامة التجارية

SLB

التأسيس

1926

القوى العاملة

Over 100,000

التغطية

أكثر من 120 دولة ومنطقة

المرافق

أكثر من 150 مركزًا للبحث والتطوير وتصنيع المعدات البحرية في أكثر من 120 دولة ومنطقة

المقر الرئيسي

الولايات المتحدة

السوق

بورصة نيويورك: SLB

فئات المنتجات الرئيسية
شركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقةشركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقة
2
HD Hyundai Heavy Industries

HD Hyundai Heavy Industries Co., Ltd.

بإيرادات بلغت نحو 17.58 تريليون وون كوري (حوالي 13 مليار دولار أمريكي) لعام 2025، وساحة أوبسان الواحدة التي تضم 10 أحواض جافة فائقة الضخامة وتسع رافعات غولياث سعة 1,600 طن، تُعد HD Hyundai Heavy Industries أكبر كيان للصناعات الثقيلة لبناء السفن والمنشآت البحرية في العالم. تأسست الشركة عام 1972، وهي الذراع الرئيسية للتصنيع ضمن مجموعة HD Hyundai والمرجع المطلق في الأصول البحرية فائقة الضخامة — أبدان FPSO، ووحدات الإنتاج العائمة وسفن الحفر — التي تُسلَّم على أساس تسليم مفتاحي وفق نظام EPCIC (الهندسة والمشتريات والإنشاء والتركيب والتشغيل التجريبي). وحده نشاطها في المحركات يستحوذ على نحو 35% من السوق العالمية لمحركات السفن الكبيرة ومنصات المنشآت البحرية.

نقاط القوة: إن سلسلة التوريد المدمجة داخلياً في HD Hyundai Heavy هي الأعمق في القطاع — فتصنيع الصلب وتجميع أقسام بدن السفن ودمج المنشآت العلوية ومحركات الدفع تُنتج جميعها داخلياً، ما يمنحها قدرة حلقة مغلقة لا يستطيع أي منافس غربي مجاراتها. كما أن حجم حوض بناء السفن لديها (10 أحواض جافة فائقة الضخامة و9 رافعات غولياث) يدعم بناء عدة منصات بقيمة مليارات الدولارات في آنٍ واحد. وقد عززت الاندماجية مع HD Hyundai Mipo في ديسمبر 2025 القدرات الإنشائية متوسطة الحجم للمجموعة، بينما قفز الربح التشغيلي للربع الثاني من 2026 بنسبة 120.6% ليصل إلى 1.039 تريليون وون مدفوعاً بمشاريع المنشآت البحرية عالية القيمة مثل Trion FPU.

نقاط الضعف: نموذج الأصول الثقيلة معرّض بشدة لتقلبات أسعار الصلب وتقلبات العملات؛ إذ تنضغط هوامش الربح عندما ترتفع تكاليف المواد الخام بشكل حاد. كما يشكّل النقص المزمن في الكوادر الفنية عالية المهارة في كوريا وتصاعد تضخم الأجور عبئاً مستمراً على جداول التسليم. ويؤدي حجمها الكبير أيضاً إلى جمود تنظيمي يجعل إعادة التوزيع السريع بين خطوط إنتاج السفن التجارية والمنشآت البحرية أبطأ من المنافسين الأكثر مرونة.

العلامة التجارية

HD Hyundai Heavy Industries

التأسيس

1972

القوى العاملة

About 15,000

التغطية

التوصيلات إلى أكثر من 51 دولة ومنطقة

المرافق

ساحة واحدة متكاملة عملاقة في أولسان تضم 10 أحواض بناء جافة فائقة الضخامة و9 رافعات غولياث، بالإضافة إلى مصانع لمحركات السفن البحرية

المقر الرئيسي

كوريا الجنوبية

السوق

KRX: 329180

فئات المنتجات الرئيسية
شركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقةشركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقة
3
Baker Hughes

Baker Hughes Company

شركة بيكر هيوز تطورت من رائدة في خدمات حقول النفط إلى رائدة في تقنيات الطاقة الصناعية، إذ تحتفظ بمكانة مهيمنة في الضواغط الطاردة المركزية والمحورية، ومراقبة التدفق، ومعدات عمليات الغاز الطبيعي المسال. في عام 2025 حققت الشركة المقربة في هيوستن إيرادات بلغت 27.73 مليار دولار، وحصد قطاعها للتقنيات الصناعية والطاقية (IET) طلبات بقيمة 14.9 مليار دولار وأجلاءات تأدية قياسية بلغت 32.4 مليار دولار.

في الإنتاج تحت البحر، تمتلك بيكر هيوز ما يقرب من 26% من سوق خدمات تحت البحر العالمية، حيث تقدم أشجاراً تحت البحر متكاملة، ومشعبات، وأنظمة للتحكم في الإنتاج لأحواض المياه العميقة، من طبقة ما قبل الملح في البرازيل إلى حقل ساكاريا في البحر الأسود، بدعم من مركز جديد للتصنيع والخدمات يعمل بالطاقة المتجددة بمساحة 49,000 م² في النرويج.

نقاط القوة: يُعد نشاطها في ضواغط الغاز الطبيعي المسال بلا منازع — إذ تعمل أكثر من 60 محطة غاز مسال كبيرة حول العالم على معدات بيكر هيوز التوربينية، بما يمثل أكثر من 440 مليون طن سنوياً من سعة التشغيل المركبة. كما تشكل أنظمة مراقبة الحالة من Bently Nevada المعيار المرجعي لتشخيص المعدات الدوارة، وتنتج مصانعها الكيميائية في سنغافورة على جزيرة جورونغ 55,000 طن سنوياً من المواد الكيميائية المعالجة المتخصصة. ويخلق النموذج المتكامل الذي يشمل المعدات والمواد الكيميائية والمراقبة الرقمية إيرادات خدمية طويلة الأجل مستقرة، في حين يعزز مركز التصنيع تحت البحر الجديد في النرويج القدرة على التسليم في مياه عميقة.

نقاط الضعف: لا يزال ما يقرب من ثلثي الإيرادات مرتبطاً بالإنفاق الرأسمالي في النفط والغاز، مما يجعل النتائج معرضة لدورات أسعار الهيدروكربونات. كما أن تركز المنشآت في الولايات المتحدة (204 موقعاً محلياً) يخلق تكاليف أعلى مقارنة بالمنافسين الآسيويين الأكثر رشاقة، وقد تقدمت عملية تحويل عقود OFSE القديمة إلى أعمال الطاقة الجديدة بوتيرة أبطأ مما توحي به وتيرة نمو أجلاءات قطاع IET.

العلامة التجارية

Baker Hughes

التأسيس

1987

القوى العاملة

Approximately 55,000

التغطية

أكثر من 120 دولة

المرافق

أكثر من 100 منشأة لتصنيع وتركيب/اختبار المكونات الفاخرة في أكثر من 120 دولة

المقر الرئيسي

الولايات المتحدة

السوق

NASDAQ: BKR
فئات المنتجات الرئيسية
شركات معدات الطاقة والكيماوياتشركات معدات معالجة السوائلشركات أنظمة نقل الطاقةشركات مكونات الآلات الحرجةشركات أنظمة الأتمتة الصناعيةشركات معدات مناولة الموادشركات أنظمة التدفئة والتهوية وتكييف الهواءمصنعين وموردي معدات الطاقة والكيماوياتشركات معدات النقلشركات تصنيع معدات النقلشركات معدات الطاقة والكيماوياتشركات معدات معالجة السوائلشركات أنظمة نقل الطاقةشركات مكونات الآلات الحرجةشركات أنظمة الأتمتة الصناعيةشركات معدات مناولة الموادشركات أنظمة التدفئة والتهوية وتكييف الهواءمصنعين وموردي معدات الطاقة والكيماوياتشركات معدات النقلشركات تصنيع معدات النقل
4
TechnipFMC

TechnipFMC plc

لا توجد شركات في هذه القائمة تمتلك طابعاً بحرياً خالصاً بقدر ما تملكه شركة TechnipFMC، المجموعة المسجلة في المملكة المتحدة والمتخذة من هيوستن مقراً لها، والتي تأسست في عام 2017 نتيجة اندماج FMC Technologies وTechnip. يأتي كل إيراداتها تقريباً من أنظمة الإنتاج تحت سطح البحر، والأنابيب المرنة، وتركيبات ما تحت سطح البحر — مما يجعلها اللاعب الأكثر تركيزاً في قطاع الصناعة البحرية. تمتلك TechnipFMC أكثر مصانع الأنابيب المرنة تقدماً في العالم في البرازيل وفرنسا، وتسيطر على سلسلة كاملة من التشغيل الآلي للمعادن واختباراتها لأشجار الآبار البحرية والمجاميع الأنبوبية، وتشغّل أسطولاً مخصصاً من سفن مد الأنابيب والرفع الثقيل. في عام 2025، استوعبت طلبات بحرية واردة بقيمة 2,650,000,000 دولار أمريكي من Petrobras وExxonMobil في الربع الثالث وحده، لتنهي العام بأعباء أعمال بحرية بقيمة 16,800,000,000 دولار أمريكي وأكثر أعوامها ربحية منذ الاندماج.

نقاط القوة: يقلّص نموذجها الحصري iEPCI (الهندسة والتوريد والبناء والتركيب المتكاملة) الجداول الزمنية لمشاريع المياه العميقة ويخفّض مخاطر نقاط الارتكاز، وهو ما يمثل فارقاً حاسماً مع كبار العملاء من الشركات العملاقة. إن إمبراطورية الأنابيب المرنة والكابلات البحرية لا مثيل لها فعلياً، مع مصانع في البرازيل وفرنسا تخدم كل أحواض المياه العميقة الرئيسية. وتوفر أعباء أعمال بحرية بقيمة 16,800,000,000 دولار أمريكي رؤية للإيرادات لعدة سنوات، فيما يشير برنامج إعادة شراء أسهم بقيمة 2,000,000,000 دولار أمريكي، المعتمد بعد توليد نقدي قوي في 2025، إلى ثقة الإدارة في الدورة الصاعدة لقطاع ما تحت سطح البحر.

نقاط الضعف: يتحمل أسطولها الثقيل للتركيب تكاليف صيانة ورأسمالية مرتفعة تضغط على هوامش الربح في السنوات الضعيفة. كما أن الأعمال مركزة في النفط والغاز في المياه العميقة، مما يجعلها أكثر عرضة من المنافسين المتنوعين لتراجع الحفر في البرازيل وغويانا. ويظل استيعاب الطلبات متذبذباً ومدفوعاً بالمشاريع، لذا قد تتأرجح الإيرادات الربعية بشكل حاد مع منح العقود.

العلامة التجارية

TechnipFMC

التأسيس

2017

القوى العاملة

About 23,000

التغطية

العمليات في 48 دولة

المرافق

~30 مركزًا أساسيًا تشمل مصانع الأنابيب المرنة في البرازيل وفرنسا، ومصانع رؤوس الآبار البحرية/المجمعات، وأسطولًا مخصصًا لمد وتركيب الأنابيب

المقر الرئيسي

المملكة المتحدة

السوق

NYSE: FTI
فئات المنتجات الرئيسية
شركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقةشركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقة
5
Seatrium

Seatrium Limited

Seatrium هي أكبر مجموعة هندسة بحرية متخصصة في جنوب شرق آسيا وأحد "المصانع العملاقة" القليلة على وجه الأرض القادرة على بناء عدة أبدان لسفن FPSO بحجم مئات الآلاف من الأطنان ومنصات محولات طاقة الرياح البحرية بقدرة جيجاواط في وقت واحد. تأسست في عام 2023 نتيجة اندماج Sembcorp Marine و Keppel Offshore & Marine — حوضين بحريين تعود جذورهما إلى ستينيات القرن العشرين — وحققت المجموعة المدرجة في بورصة سنغافورة إيرادات عام 2025 بلغت 11.47 مليار دولار سنغافوري (حوالي 8.6 مليار دولار أمريكي)، وضاعفت صافي أرباحها إلى 324 مليون دولار سنغافوري، ونفذت أكثر من 24 مشروع بناء بحري كبيراً في وقت واحد. تمتد شبكة أحواضها عبر 15 دولة، مع أكبر تجمعاتها في سنغافورة وجزيرة باتام الإندونيسية والبرازيل.

نقاط القوة: القدرة على بناء عدة سفن FPSO في وقت واحد في أحواضها في سنغافورة وباتام لا مثيل لها في آسيا — فقد سلمت أول نفط من سفينة FPSO المبنية حديثاً P-78 في عام 2025 وتحتفظ بطلبات Petrobras العملاقة من سلسلة P الممتدة حتى عام 2033. في مجال الطاقة الجديدة، حصلت على منصة المحولات HVDC الرابعة بقدرة 2.2 جيجاواط (BalWin5) من مشغل الشبكة الألماني TenneT، مما يؤكد ريادتها في منصات تحويل طاقة الرياح البحرية. تم تثبيت قوتها العاملة البالغة 24,116 موظفاً، والتي يعمل 45.9% منهم في سنغافورة، في مارس 2026 من خلال اتحاد موظفين موحد (SEU) يمثل 5,000 من عمال الحرف الثقيلة الأساسيين.

نقاط الضعف: ترتبط النتائج بشكل كبير بدورة النفط البحري — فازدهار سفن FPSO من سلسلة P يقود جزءاً كبيراً من الإيرادات الحالية، وأي توقف في إنفاق Petrobras سينعكس فوراً. لا تزال عملية دمج الحوضين القديمين (Sembcorp Marine و Keppel O&M) في طور النضج، حيث تخلق مواءمة العمالة ومخصصات المشاريع القديمة أحياناً تشويشاً في الأرباح. كما أن حضورها التنفيذي في البرازيل يضيف تعقيداً يتعلق بالعملة والخدمات اللوجستية مقارنة بالمنافسين المتمركزين في سنغافورة فقط.

العلامة التجارية

Seatrium

التأسيس

2023

القوى العاملة

24,116

التغطية

عمليات في 15 دولة

المرافق

شبكة أحواض بناء السفن والقواعد البحرية عبر 15 دولة، بما في ذلك سنغافورة وباتام (إندونيسيا) والبرازيل؛ وأكثر من 24 مشروعًا ضخمًا متزامنًا

المقر الرئيسي

سنغافورة

السوق

SGX: 5E2

فئات المنتجات الرئيسية
شركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقةشركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقة
6
Hanwha Ocean

Hanwha Ocean Co., Ltd.

هانوا أوشن، والتي كانت تُعرف سابقًا باسم دايو لبناء السفن والهندسة البحرية (DSME)، هي أقوى باني سفن ذات استخدام مزدوج في كوريا الجنوبية بعد اندماجها في مجموعة هانوا عام 2023. وفي الأشهر الاثني عشر المنقضية للفترة 2025-2026، حققت الشركة إيرادات بلغت نحو 9.04 مليار دولار أمريكي، وفي الربع الأول من عام 2026 قفز الربح التشغيلي بنسبة 70.6% على أساس سنوي مع دخول طلبات مبكرة عالية الهامش لسفن نقل الغاز الطبيعي المسال والناقلات العملاقة VLCC في مرحلة التسليم الكثيف. وبلغت حافظة طلباتها 34.5 تريليون وون كوري (نحو 26 مليار دولار أمريكي)، أي ما يعادل تقريبًا 2.7 ضعف الإيرادات السنوية، مما يضمن استغلال حوض جيجو لبناء السفن لعدة سنوات.

نقاط القوة:

• مكانة الريادة في الغاز الطبيعي المسال – أصبحت أول حوض بناء سفن في العالم يسلم 200 سفينة نقل للغاز الطبيعي المسال، وهو رقم لم يحققه أي منافس

• قدرة بحرية حصرية – الحوض الكوري الوحيد الذي يضم معهدًا لأبحاث الدفاع البحري داخله، مما يدعم أعمال الغواصات والسفن القتالية السطحية

• اختراق السوق الأمريكية – استحوذت على فيلدي لبناء السفن وفازت بأول عقد صيانة وإصلاح وتمديد خدمة (MRO) كوري من البحرية الأمريكية لسفينة والي شيرا، في دخول تاريخي للسوق

• دعم تكتل مالي – وفر رأس مال مجموعة هانوا استقرارًا للميزانية العمومية وموّل التوسع في مشاريع السفن العائمة لتسييل الغاز الطبيعي (FLNG)

نقاط الضعف:

• تراجع الإيرادات القديمة في 2021-2022 – الطلبات التاريخية منخفضة الأسعار لا تزال تؤثر على الهوامش خلال نافذة التسليم الحالية

• التركيز على الغاز الطبيعي المسال والدفاع – تنويع محدود في قطاعات الحاويات والشحن الجاف السائب

• التعرض الجيوسياسي – الأعمال البحرية الأمريكية وحلفاؤها تنطوي على مخاطر ترخيص وسياسية

العلامة التجارية

Hanwha Ocean

التأسيس

1973

القوى العاملة

10,518 core staff (31,000 at Geoje yard)

التغطية

ناقلات الغاز المسال (LNG) وناقلات النفط العملاقة (VLCC) والسفن الحربية لمُلّاك السفن والقوات البحرية في جميع أنحاء العالم، بما في ذلك خدمات الصيانة والإصلاح والعمرة (MRO) لبحرية الولايات المتحدة

المرافق

حوض بناء السفن العملاق في جيوجي (5 كم²) + حوض Hanwha Philly Shipyard (الولايات المتحدة)

المقر الرئيسي

كوريا الجنوبية

السوق

KRX: 042660

فئات المنتجات الرئيسية
علامات تجارية السفن والسفن البحريةشركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةصناعة المركبات ذات الأغراض الخاصةمصنعي السفن والسفن البحريةعلامات تجارية السفن والسفن البحريةشركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةصناعة المركبات ذات الأغراض الخاصةمصنعي السفن والسفن البحرية
7
SBM Offshore

SBM Offshore N.V.

شركة SBM Offshore هي أكبر مالك ومشغّل لوحدات الإنتاج والتخزين والتفريغ العائمة (FPSO) في العالم والأكثر خبرة، حيث تدير أسطولاً من 17 سفينة قيد الخدمة بإجمالي طاقة إنتاج نفطي يومية تبلغ 2.7 مليون برميل. المجموعة الهولندية، المقر الرئيسي في سخيبول قرب أمستردام، رائدة نموذج تأجير وحدات FPSO الحديث: فهي تصمم وتبني وتمتلك وتشغّل المنصات بموجب عقود مدتها 20-25 عاماً مع كبريات شركات النفط العملاقة، محوّلةً الأصول البحرية إلى تدفقات نقدية يمكن التنبؤ بها تشبه المعاشات السنوية. في عام 2025 سلّمت SBM ثلاثاً من أكبر وأكثر وحدات FPSO للمياه العميقة تعقيداً على الإطلاق — من بينها Almirante Tamandaré وOne Guyana — خلال نافذة زمنية مدتها ستة أشهر، وأغلقت العام بإيرادات موجهة بلغت 5.07 مليار دولار أمريكي ومحفظة طلبات بقيمة 31.1 مليار دولار أمريكي.

نقاط القوة: برنامج الهياكل الموحدة Fast4Ward — تصاميم هياكل مكررة تُبنى في أحواض بناء السفن الصينية — قد خفّض متوسط دورات بناء وحدات FPSO بأكثر من عام، وهي ميزة هيكلية في التكلفة يصعب على المنافسين تقليدها. وتظل تقنية برج التثبيت المملوكة للشركة (التثبيت بنقطة واحدة للمياه العميقة) هي المعيار في الصناعة. ومع محفظة طلبات تبلغ 31.1 مليار دولار أمريكي، وهي الأكبر في تاريخها، ومواقع في المياه العميقة في البرازيل وغيانا، تتمتع SBM برؤية إيرادات يقلّدRareما تحققه شركات هندسية قليلة. ويجري تطوير تصميمات FPSO لاحتجاز الكربون والأمونيا الزرقاء لدعم التحول في مجال الطاقة بالشراكة مع Mitsubishi Heavy Industries.

نقاط الضعف: نموذج التأجير كثيف الأصول ينطوي على تعرض كبير في الميزانية العمومية والتمويل — فكل وحدة FPSO جديدة هي استثمار بمليارات الدولارات تُسترد على مدى عقود. وانخفضت الإيرادات التسليمية للمشاريع الجاهزة في 2025 بسبب تأثيرات الأساس المرتفعة الناتجة عن مبيعات الأصول، مما أدى إلى تقلبات في العناوين الرئيسية. كما أن تركيزها على المياه العميقة في البرازيل وغيانا يربط مصيرها بنظامين ماليين اثنين فقط.

العلامة التجارية

SBM Offshore

التأسيس

1965

القوى العاملة

6,851 (7,800+ incl. long-term contractors)

التغطية

مشاريع في نحو 20 دولة للمياه العميقة (مع التركيز على البرازيل وغيانا)

المرافق

تمتلك وتشغّل 17 وحدة FPSO قيد الخدمة؛ هياكل Fast4Ward مُصنّعة في الصين، وتُدمج المنشآت العلوية في سنغافورة/البرازيل

المقر الرئيسي

هولندا

السوق

Euronext أمستردام: SBMO

فئات المنتجات الرئيسية
شركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقةشركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقة
8
Samsung Heavy Industries

Samsung Heavy Industries Co., Ltd.

Samsung Heavy Industries تُصنَّف بين أكبر بناة السفن التجارية في العالم وهي المعيار العالمي في بناء ناقلات الغاز الطبيعي المسال ووحدات FLNG، مستفيدةً من موارد مجموعة سامسونج في الإلكترونيات وتقنية المعلومات لتطوير بناء السفن الرقمي. في عام 2025 حققت الشركة إيرادات بلغت 10.70 تريليون وون كوري (~8.0 مليار دولار أمريكي)، مع تضاعف صافي الأرباح تقريبًا ليصل إلى 545.5 مليار وون، وارتفاع هامش الربح الإجمالي من 8.7% إلى 11.7%، في تعافٍ حاسم من خسائر أدنى نقطة في الصناعة سابقًا. وأغلقت العام بقائمة طلبات تضم 133 سفينة بقيمة 28.6 مليار دولار أمريكي، وفازت بـ 43 سفينة جديدة (7.9 مليار دولار أمريكي) خلال عام 2025، بما في ذلك 11 ناقلة غاز طبيعي مسال.

نقاط القوة:

• ريادة FLNG والأنشطة البحرية – من بين أحواض بناء السفن القليلة عالميًا القادرة على تصميم وبناء وحدات إنتاج الغاز الطبيعي المسال العائمة من البداية إلى النهاية

• كفاءة حوض بناء السفن الذكي – الأرصفة الجافة المؤتمتة ومصانع التجميع الذكية في جوجي تشكل معايير إنتاجية للصناعة

• تفوق الملاحة الرقمية – أنظمة الملاحة الذاتية SVESSEL تضعها في صدارة الإبحار المعزز بالذكاء الاصطناعي

• محفظة طلبات مميزة – تهيمن ناقلات الغاز الطبيعي المسال وناقلات الوقود للشحن المباشر وسفن الحاويات عالية المواصفات على قائمة الطلبات

نقاط الضعف:

• خسائر مرتبطة بروسيا – أدى التخلف عن سداد عقد حوض Zvezda إلى شطب كبير ومخصصات خسائر

• حجم أضيق من نظرائها في هيونداي – حجم الإنتاج المحلي يقل عن HD KSOE، مما يحد من رافعة التكلفة في القطاعات القياسية

• تعرض دوري للأنشطة البحرية – لا يزال مزيج الإيرادات مرتبطًا بدورات الطاقة والأنشطة البحرية المتقلبة

العلامة التجارية

Samsung Heavy Industries

التأسيس

1974

القوى العاملة

13,974

التغطية

ناقلات الغاز الطبيعي المسال، وناقلات النفط الكبيرة، وسفن الحاويات لملاك السفن في آسيا وأوروبا وأوقيانوسيا

المرافق

حوض بناء السفن في جوجيّه بأحواض جافة مؤتمتة وورش تجميع ذكية

المقر الرئيسي

كوريا الجنوبية

السوق

KRX: 010140

فئات المنتجات الرئيسية
علامات تجارية السفن والسفن البحريةشركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةصناعة المركبات ذات الأغراض الخاصةمصنعي السفن والسفن البحريةعلامات تجارية السفن والسفن البحريةشركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةصناعة المركبات ذات الأغراض الخاصةمصنعي السفن والسفن البحرية
9
MODEC

MODEC, Inc.

قد تكون MODEC الشركة الأكثر هدوءاً في هذه القائمة، لكن أسطولها المؤجَّر من وحدات الإنتاج العائمة يتعامل مع ما يقارب خُمس البراميل المنتجة من منشآت FPSO حول العالم — أي نحو 21% من سوق FPSO المؤجَّر عالمياً. يقع مقرها في طوكيو وتأسست عام 1968، وتتبع المجموعة اليابانية النموذج نفسه "النمط الفكري" الذي تتبعه SBM Offshore: فهي لا تمتلك أحواض بناء سفن ثقيلة، بل تتحكم في التصميم العام وتكامل الأنظمة تحت البحرية والتشغيل والصيانة الممتدة لعقود، بينما تُعهد ببناء الهياكل إلى أحواض صينية رائدة مثل Dalian وCOSCO Shipping Heavy Industry وChina Merchants. في عام 2025 حصلت MODEC على عقدتين غيّرتين لموازين القوى — عقد EPCI لمنشأة FPSO لمشروع Gato do Mato الخاص بشل في البرازيل بمدة تشغيل وصيانة تبلغ 20 عاماً، وأعمال Hammerhead المبكرة الخاصة بإكسون موبيل — لتنهي العام بقائمة أعمال تبلغ 25.5 مليار دولار أمريكي.

نقاط القوة: توفر قائمة الأعمال البالغة 25.5 مليار دولار أمريكي، أي ما يقارب ستة أضعاف الإيرادات السنوية، رؤية استثنائية طويلة الأمد لشركة MODEC في صناعة تحكمها العقود. وتُعد تقنيتها في الرسو والتثبيت في المياه العميقة موثوقة من قبل بتروبراس أكثر من معظم المنافسين، كما أن افتتاح مراكز القدرات العالمية في كوالالمبور وبنغالور عام 2025 — والتي توظف مئات المهندسين بتكلفة أقل — يعزز تنفيذ مشاريع EPCI ويعالج في الوقت نفسه نقص المهندسين الذي يطبع القطاع بأسره. كما أن امتياز التشغيل والصيانة ذي الهوامش المرتفعة (عقود مدتها 20-25 عاماً) يحوّل كل منشأة FPSO يتم تسليمها إلى دخل متكرر لعقود.

نقاط الضعف: لا تمتلك MODEC قدرات تصنيع خاصة بها، لذا تعتمد جودة الهياكل وجدول التنفيذ على أحواض صينية وسنغافورية خارجية، وهو خطر متأصل في سلسلة التوريد. كما أن تركّز العملاء مرتفع — تمثل بتروبراس غالبية قائمة الأعمال — مما يجعل النتائج عرضة لقرارات الموافقة على المشاريع من عميل واحد. وتُستنزف قاعدتها الهندسية الصغيرة نسبياً بسبب تنفيذ مشاريع ضخمة متزامنة.

العلامة التجارية

MODEC

التأسيس

1968

القوى العاملة

Several thousand engineers (global capability centres in Kuala Lumpur and Bengaluru)

التغطية

مشاريع المياه العميقة في البرازيل وغيانا وغرب أفريقيا

المرافق

تشغّل أكثر من 10 وحدات FPSO/FSO؛ هياكل بناها أحواض صينية تشمل Dalian وCOSCO وCMHI

المقر الرئيسي

اليابان

السوق

TSE Prime: 6269

فئات المنتجات الرئيسية
شركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقةشركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقة
10
COOEC

Offshore Oil Engineering Co., Ltd.

COOEC — Offshore Oil Engineering — هي العمود الفقري للهندسة والبناء في صناعة النفط والغاز البحرية في الصين وأكثر مقاول EPCI البحري الدولي مصداقية في البلاد. تأسست عام 2000 وأُدرجت في بورصة شنغهاي (600583)، وتدير هذه الشركة التابعة لمجموعة CNOOC والمقرها تيانجين أكثر من أربعة ملايين متر مربع من ساحات التصنيع في تيانجين وتشينغداو وتشوهاي، وتمتلك أكبر أسطول تركيب بحري متخصص في آسيا، حيث تنشر نحو 24,200 يوم سفينة سنويًا في أعمال铺设 الأنابيب البحرية والرفع والتشغيل. في أكتوبر 2025 حطمت الأرقام القياسية الصينية في الهندسة البحرية الخارجية: حزمة BH بقيمة نحو 4 مليارات دولار أمريكي من QatarEnergy وحزمة أعمال بناء جديد بقيمة نحو 800 مليون دولار أمريكي من شركة PTTEP التايلاندية، مما رفع الإيرادات الخارجية للعام بأكمله إلى 30.843 مليار يوان صيني.

نقاط القوة: تمثل سلسلة EPCI الكاملة لديها — التصميم والمشتريات وتصنيع الفولاذ الثقيل والتركيب البحري والتشغيل — السلسلة الأكثر اكتمالاً بين المقاولين البحريين الصينيين، وتغطي الهياكل الفولاذية والمنشآت العلوية وخطوط الأنابيب تحت البحر ومحطات طاقة الرياح البحرية. تُظهر جوائز QatarEnergy وPTTEP قدرة تنافسية في التكاليف وموثوقية في التنفيذ بمعايير دولية في الشرق الأوسط وجنوب شرق آسيا. إن محفظة طلبات بقيمة 61.6 مليار يوان صيني (نهاية عام 2025) تقلل بشكل كبير من مخاطر الإيرادات للسنوات الثلاث المقبلة، ويُشكّل أسطول التركيب حاجز دخول لا يضاهيه أي منافس صيني حتى الآن.

نقاط الضعف: انخفضت إيرادات العام المالي 2025 بنسبة 9.32% نتيجة تباطؤ حجم الأعمال المحلية ووتيرة التسوية، وانخفض صافي الربح بنسبة 3.56%. لا تزال قاعدة العملاء يهيمن عليها مجموعة CNOOC، بحيث تقود وتيرة الإنفاق الرأسمالي للمجموعة بشكل مباشر معدل الاستغلال. كما ينطوي التوسع الدولي على تعرض جيوسياسي وتحديات امتثال في ولايات قضائية حساسة لقطاع الطاقة.

العلامة التجارية

COOEC

التأسيس

2000

القوى العاملة

9,824

التغطية

الصين بالإضافة إلى أكثر من 20 دولة في الشرق الأوسط وجنوب شرق آسيا وغرب أفريقيا

المرافق

أكثر من 4 ملايين متر مربع من الساحات في تيانجين وتشينغداو وتشوهاي؛ وأسطول التركيب البحري الأكبر في آسيا (حوالي 24,200 يوم سفينة/سنويًا)

المقر الرئيسي

الصين

السوق

SSE: 600583

فئات المنتجات الرئيسية
شركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقةشركات معدات النقلشركات تصنيع معدات النقلمعدات النقلصناعة السفن والقوارب البحريةعلامات تجارية السفن والسفن البحريةمصنعي السفن والسفن البحريةعلامات تجارية لمعدات المياه العميقة

الأسئلة الشائعة

كيف يتم تقييم شركات المعدات البحرية؟
لا يمكن تقييم العلامات التجارية للمعدات البحرية خارجية النطاق مثل الشركات الاستهلاكية، لأن السوق منقسم بين تكنولوجيا الأعماق البحرية والتصنيع الثقيل.

يطبّق VerityRank أربعة أبعاد خاصة بالقطاع. تكنولوجيا الأعماق البحرية والأنظمة (30%) تقيس عمق واستقلالية أنظمة الإنتاج في الأعماق البحرية، وتكنولوجيا التحكم والعمليات الرقمية — وهي الساحة التي تتنافس فيها SLB عبر OneSubsea، وBaker Hughes وTechnipFMC بعتاد خاص مبنيّ إلى حد كبير داخليًا. حجم التصنيع والتسليم (25%) يكافئ طاقة الأرصفة الجافة والتسليم المثبت على أساس المفتاح لسفن FPSO والمنصات ومحطات الرياح الفرعية، وهو ما يفضّل HD Hyundai Heavy Industries وSeatrium. حجم الأعمال المؤجلة والقوة المالية (25%) يعكس وضوح دفتر الطلبات — حيث تحقق شركتا TechnipFMC بقيمة 16.8 مليار دولار وMODEC بقيمة 25.5 مليار دولار من الأعمال المؤجلة درجات عالية — إضافة إلى حجم الإيرادات ومتانة الميزانية العمومية. السلامة والامتثال والاستدامة ESG (20%) تعكس سجلات الصحة والسلامة والبيئة، والانكشاف على طاقة الرياح البحرية، وخطوط مشاريع الكربون المنخفض.

ولأن القطاع يُشكّل ثنائية من المهارات المتكاملة، يخلط الترتيب عمدًا بين قادة الأعماق البحرية الغربيين وشركات التصنيع ومشغلي التأجير الآسيويين: إذ يمكن لعلامة تجارية أن تتصدر العالم في نصف الكرة دون الحاجة إلى الهيمنة على النصفين.

تعتمد جميع البيانات على نتائج عام 2025 السنوية والبيانات المالية المرحلية لعام 2026 والأبحاث الصناعية المنشورة بشكل مستقل، مع التحقق المتبادل من الأرقام المالية مقابل ملفات الشركات حيثما توفرت.
ما الذي يُعدّ معدات بحرية؟
معدات المنصات البحرية هي الآلات والهياكل والأنظمة المستخدمة للعثور على الطاقة وإنتاجها وتخزينها وتوصيلها — والطاقة الكهربائية بشكل متزايد — من البحر.

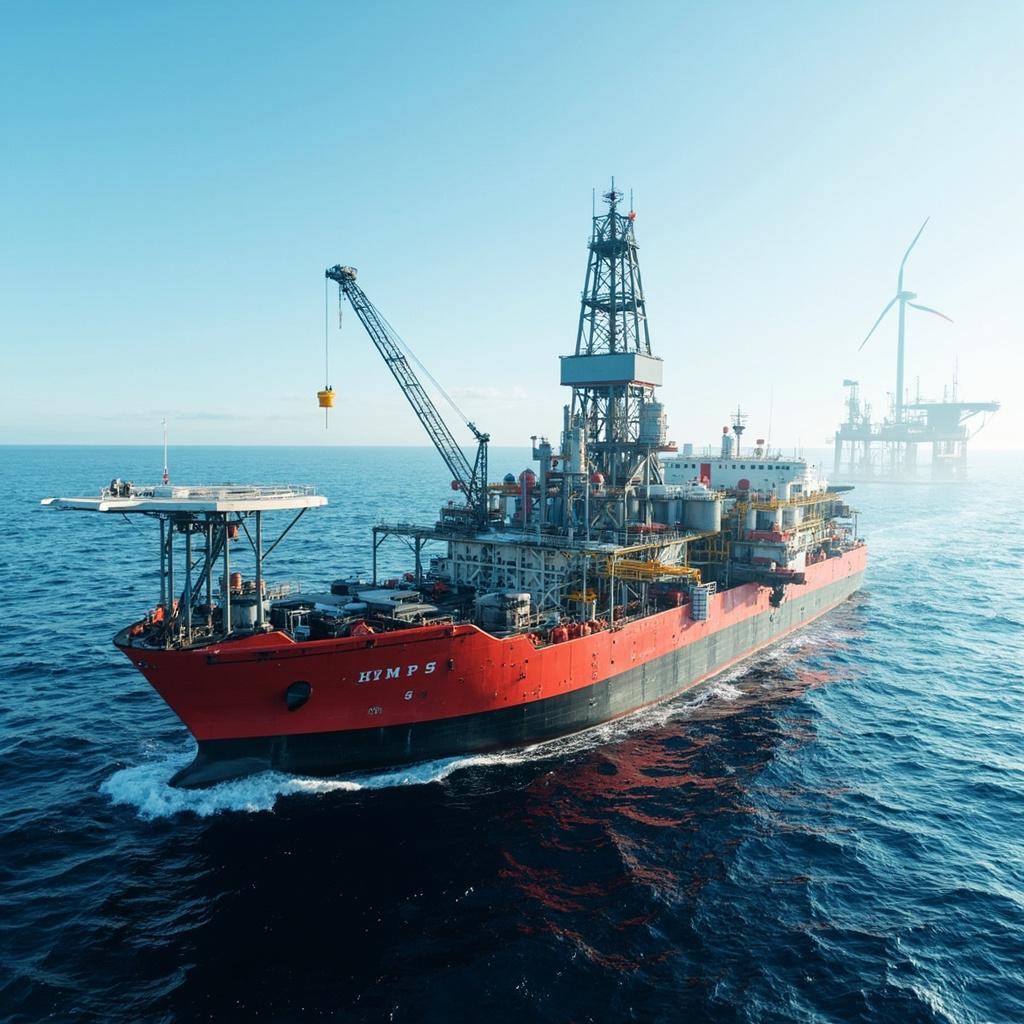
تهيمن خمسة قطاعات على هذه الفئة. تشمل منصات النفط والغاز وحدات FPSO ووحدات FLNG والهياكل الثابتة وسفن الحفر: حيث تقوم شركات HD Hyundai Heavy Industries وSeatrium وHanwha Ocean وSamsung Heavy Industries وCOOEC ببناء معظم الحمولات الكبيرة في العالم. يغطي أنظمة العمليات تحت البحر أشجار الآبار ورؤوس الآبار والمجمّعات والتحكم في الإنتاج والمعالجة تحت البحرية — وهو مجال OneSubsea التابعة لشركة SLB وشركة TechnipFMC وشركة Baker Hughes. يضيف أنظمة الطاقة المتجددة البحرية منصات محولات طاقة الرياح والمحطات الفرعية، حيث تتصدر Seatrium وCOOEC هذا المجال. يمتد المكونات الرئيسية البحرية ليشمل الأنابيب المرنة وكيابل التزويد وأنظمة الرسو ومحركات المنصات، مع عدد من منتجات SBM Offshore لرسو الأبراج ومحركات HD Hyundai بين المنتجات المميزة. وأخيرًا، يغطي معدات الصيانة البحرية خدمات التدخل والفحص والإصلاح والترقية طوال دورة الحياة.

الحدود بين هذه القطاعات غير واضحة عمدًا: إذ تقوم SBM Offshore وMODEC ببناء وامتلاك وتأجير وتشغيل وحدات FPSO لمدة 20-25 عامًا، ممتدة عبر التصنيع والمكونات والصيانة. إن فهم القطاع الذي تسيطر عليه الشركة حقًا هو الخطوة الأولى لقراءة أي ترتيب لمعدات المنصات البحرية بشكل صحيح.
لماذا تتصدر الشركات الغربية تقنيات الأعماق البحرية بينما تهيمن أحواض بناء السفن الآسيوية على التصنيع؟
يمثل الانقسام الشرقي-الغربي في الصناعة السمة البنيوية الأبرز في اقتصاديات المعدات البحرية.

استخدمت الشركات الكبرى الغربية العقدين الماضيين من عمليات الاندماج والاستحواذ للخروج من تصنيع الفولاذ منخفض الهامش. تحتفظ SLB's OneSubsea بأعمق سلسلة توريد لأنظمة الإنتاج تحت البحر، وتمتلك Baker Hughes نحو 26% من خدمات تحت البحر عالميًا، وتملك TechnipFMC المرافق الرائدة للأنابيب المرنة والكابلات العينية في البرازيل وفرنسا. تجعل براءات الاختراع والبنية التحتية للاختبار والمنصات الرقمية لديها "دماغ" الحقل في المياه العميقة تحت البحر احتكارًا غربيًا فعليًا.

سار البناؤون الآسيويون في الاتجاه المعاكس. خلقت برامج رأس المال الوطنية في كوريا وسنغافورة والصين ساحات عملاقة تضم أكثر من 10 أحواض جافة فائقة الضخامة ورافعات من فئة جليات وتمويلًا سفنيًا مدعومًا من الدولة، محتفظة بهيكل سفينة FPSO و"جسد" المنشآت العلوية. تُسلّم HD Hyundai Heavy Industries وSeatrium وSamsung Heavy Industries وHanwha Ocean وCOOEC الآن غالبية حمولة الإنتاج العائم في العالم، وعادةً بتكاليف لا تستطيع الساحات الغربية مجاراتها.

ويتحايل أذكى اللاعبين على هذا الانقسام. تصمم SBM Offshore في أوروبا، وتبني الهياكل في الصين من خلال برنامج Fast4Ward الخاص بها، وتدمج المنشآت العلوية في سنغافورة أو البرازيل؛ بينما تستعين MODEC بمصادر خارجية للهياكل من الساحات الصينية مع الإبقاء على التصميم وعمليات التشغيل لمدة 20 عامًا داخل الشركة. هذه ليست نقطة ضعف — بل هي استراتيجية الفوز في الصناعة للدورة الفائقة للمياه العميقة.
لماذا تتزايد طلبات FPSO وFLNG بالتوازي مع طاقة الرياح البحرية؟
تشهدان تحولان في مجال الطاقة سحباً لسوق المعدات البحرية في الاتجاه نفسه: المزيد من نفط المياه العميقة الآن، والمزيد من طاقة الرياح البحرية قريباً.

نادراً ما بدت اقتصاديات المياه العميقة أفضل مما هي عليه اليوم. وتقوم مشاريع ما قبل الملح قبالة سواحل البرازيل، وحوض غيانا-سورينام، وحقول الغاز الأفريقية الجديدة باعتماد وحدات FPSO بوتيرة قياسية — إذ تمتلك Seatrium طلبات من سلسلة P لصالح بتروبراس تمتد حتى عام 2033، وفازت MODEC بعقد وحدة FPSO لمشروع Gato do Mato لصالح شل بالإضافة إلى أعمال مشروع Hammerhead لصالح إكسون موبيل في عام 2025، وسلّمت SBM Offshore ثلاثاً من أكبر وحدات FPSO التي بُنيت على الإطلاق في غضون ستة أشهر. أما FLNG فهي نقطة الضوء الأخرى: تسيطر Samsung Heavy Industries على أكثر من 50% من طاقة تصنيع FLNG العالمية ويُتوقع أن تحصل على عدة طلبات بمليارات الدولارات في عام 2026.

وفي الوقت نفسه، أصبحت منصات تحويل طاقة الرياح البحرية امتيازاً تصنيعياً قائماً بذاته. فحصلت Seatrium على رابع منصة HVDC بقدرة 2.2 جيجاواط من شركة TenneT الألمانية، وتقوم COOEC ببناء محطات تحويل وتعزيز لطاقة الرياح قبالة ساحل الصين. وتتوقع توقعات الصنعة أن ينمو سوق المعدات البحرية من نحو 72.8 مليار دولار أمريكي في عام 2025 إلى 121.4 مليار دولار أمريكي بحلول عام 2035.

الخلاصة الاستراتيجية: التدفقات النقدية من النفط تموّل منصات الرياح اليوم، مما يتيح للقادة مثل Seatrium وSBM Offshore التحوط ضد تحول الطاقة مع تحقيق عوائد من دورة الهيدروكربونات.
كيف يغيّر نموذج الاستئجار والتشغيل اقتصاديات سفن FPSO؟
يُعد نموذج الإيجار والتشغيل أهم ابتكار في نماذج الأعمال لمعدات المياه العميقة منذ ظهور FPSO نفسه.

بدلاً من بيع المنصة والتخلي عنها، تصمم SBM Offshore وMODEC وتبنيان وتملكان وتشغّلان وحدات FPSO لمدة 20-25 عاماً، وتتقاضان من المشغلين أجرة يومية مرتبطة بالإنتاج. يحوّل هذا النموذج دورة الازدهار والكساد التاريخية في الصناعة إلى تدفقات نقدية تشبه المعاشات السنوية: تشغّل SBM 17 وحدة FPSO بإنتاج إجمالي يبلغ 2.7 مليون برميل يومياً، بينما تسيطر MODEC على نحو 21% من سوق FPSO المؤجرة عالمياً بأكثر من عشر وحدات. ولأن المشغلين يفضّلون اليقين في الدفع لكل برميل على النفقات الرأسمالية بمليارات الدولارات، أصبح هذا النموذج هو الخيار الافتراضي لحقول البرازيل وغيانا في المياه العميقة.

تتجلى الميزة المالية في قوائم الأعمال المتراكمة: أنهت SBM عام 2025 بمحفظة أعمال متعاقد عليها بقيمة 31.1 مليار دولار أمريكي، وMODEC بقيمة 25.5 مليار دولار أمريكي - أي ما يعادل أضعاف الإيرادات السنوية لكل منهما - مما يمنح الشركتين رؤية تمتد لعقود لا يمكن لصناعة السفن البحتة مجاراتها. كما يخلق النموذج حاجزاً طبيعياً أمام الدخول: فتمويل وتشغيل وإيقاف عشرات الأصول العائمة يتطلب حجماً ضخماً للميزانية العمومية وخبرة في العمليات البحرية وشبكة صيانة واسعة لا يملكها سوى منافسين قلائل.

بالنسبة للمشترين والمستثمرين، يشكّل أسطول الإيجار فعلياً طريقاً برسوم مرور على نفط المياه العميقة: معدلات الاستخدام مرتفعة، والعقود طويلة الأمد، ويحتفظ المشغلون بحصة من كل برميل.